Das Thema Finanzierung bleibt für KMU ständig im Fokus:

Durch die restriktiven Kreditvergaberichtlinien der Banken sind mittelständische Unternehmen immer mehr dazu gezwungen, sich intensiv mit alternativen Finanzierungsinstrumenten auseinander zu setzen.

Die Beiträge in der Rubrik Finanzierung liefern einen aktuellen Überblick über alle wesentlichen Aspekte rund um das Thema der Bereitstellung und Erschließung finanzieller Mittel aus der Perspektive des Mittelstandes.

Die Fachbeiträge von Pecunia Flow sind praxisorientiert thematisiert und stellen unter anderem neue, innovative Finanzierungsalternativen vor. Weiterhin werden Wege aufgezeigt, wie diese unter der Berücksichtigung von Liquiditätssteuerung sowie weiteren direkt angrenzende Themenfeldern betriebswirtschaftlich und zielorientiert in Einklang gebracht werden können.

Kreditvergabe Mittelstand

Die Ablehnung eines fundierten Projektkonzepts durch Kreditinstitute sorgt im Mittelstand regelmäßig für Frustration. Wenn trotz monatelanger Vorbereitung und hoher persönlicher Überzeugung ein Kreditantrag abgelehnt wird, entsteht auf Unternehmerseite oft Unverständnis. Der Vorwurf, Banken fehle der Blick für Innovationen und das eigentliche Potenzial eines Vorhabens, greift jedoch zu kurz. Die Ursache für gescheiterte Finanzierungen liegt meist nicht in der Qualität der Idee, sondern in einem fundamentalen Missverständnis zwischen zwei unterschiedlichen Systemlogiken: Unternehmer argumentieren mit der Vision, Kreditinstitute entscheiden auf Basis von Risikowahrscheinlichkeiten.

Hinweis zur Podcast-Episode:

Die Hintergründe dieses Beitrags sowie praktische Fallbeispiele werden in der entsprechenden Episode des Podcasts Unternehmer Impulse ausführlich analysiert 🎧.

Das Risikomanagement: Fakten und Szenarien statt Emotionen

Unternehmer fokussieren sich bei der Projektentwicklung naturgemäß auf das Marktpotenzial, die strategische Wirkung und das übergeordnete Ziel – das „Warum“. Sobald ein Konzept jedoch zur Kreditprüfung eingereicht wird, verschiebt sich die Perspektive der Bank vollständig auf das Risikoszenario – das „Was passiert, wenn…?“.

Kreditentscheidungen fallen nicht im beratenden Erstgespräch bei einer Tasse Kaffee. Sie werden in standardisierten Prozessen des nachgelagerten Risikomanagements getroffen. In dieser Instanz entscheiden Analysten ausschließlich auf Basis von Zahlen, Daten, Strukturen und harten Annahmen. Kreditinstitute finanzieren keine Visionen, sondern die mathematische Wahrscheinlichkeit der vertragsgemäßen Kreditrückzahlung. Die mangelnde Übersetzung zwischen unternehmerischer Vision und bankinterner Risikologik bildet die primäre Hürde bei der Vergabe von Fremdkapital.

Drei kritische Muster bei gescheiterten Finanzierungen

In der Praxis lassen sich drei wiederkehrende Defizite identifizieren, die regelmäßig zur Ablehnung von Kreditanträgen im Mittelstand führen:

1. Unterkapitalisierung als Risikosignal

Ein Mangel an Eigenkapital wird von Banken nicht als reine Ressourcenknappheit interpretiert, sondern als Fehlen eines notwendigen Puffers für Krisenphasen. Eigenkapital ist bilanziell ein entscheidendes Signal: Es beweist der Bank die Bereitschaft des Unternehmers, das wirtschaftliche Risiko substanziell mitzutragen. Ist dieses Signal zu schwach, reagiert das Kreditsystem automatisch mit der Forderung nach zusätzlichen Sicherheiten, schlechteren Konditionen oder einer direkten Absage.

2. Die Vermischung von operativen und investiven Risiken

Wenn ein etabliertes, profitables Kerngeschäft und ein neues, kapitalintensives Großprojekt in derselben rechtlichen oder bilanziellen Einheit geführt werden, drohen wechselseitige Ansteckungseffekte. Ein Liquiditätsengpass im neuen Projekt kann den laufenden Betrieb gefährden und umgekehrt. Kreditinstitute fordern daher klare strukturelle Trennungen, um Risiken isolieren und kontrollieren zu können. Die Strukturierung entscheidet darüber, wer welches Risiko trägt.

3. Unrealistischer Optimismus in der Szenarioplanung

Optimismus ist eine unternehmerische Kernkompetenz. In der Finanzierungsplanung führt ein reiner „Best-Case“-Ansatz – beispielsweise die Annahme einer permanenten Vollauslastung ohne zeitliche Verzögerungen – jedoch zum Vertrauensverlust. Kreditprüfer arbeiten standardisiert mit Stressszenarien und fragen gezielt nach den Auswirkungen von unvorhergesehenen Markteinbrüchen (z. B. ein Nachfrageplus von minus 20 Prozent). Fehlen hierfür plausible Gegenmaßnahmen, gilt das Modell regulatorisch als nicht tragfähig.

Die Priorität von Struktur und Cashflow

Ein häufiger Fehler im Finanzierungsgespräch ist die verfrühte Fixierung auf den Zinssatz. In der bankeninternen Logik gilt jedoch der Grundsatz: Struktur steht vor Kondition. Eine transparente, risikominimierende Finanzierungsstruktur schafft Vertrauen. Da Vertrauen im Banken-Scoring das kalkulierte Risiko senkt, führt eine solide Struktur folglich zu besseren Konditionen.

Eng damit verbunden ist die Differenzierung zwischen Gewinn und Cashflow. Ein Unternehmen kann auf dem Papier hochrentabel sein, jedoch aufgrund von Zahlungsverzögerungen oder hoher Kapitalbindung illiquide werden. Für die laufende Kreditbedienung ist die Ertragslage zweitrangig; entscheidend ist der kontinuierliche, reale Mittelzufluss (Cashflow). Liquidität sichert die Existenz des Betriebs, während Gewinne bilanzielle Interpretationen darstellen.

Der Worst Case als Stabilitätsnachweis

Die Tragfähigkeit eines Geschäftsmodells erweist sich nicht im kontrollierten Wachstum, sondern in der Krise. Die explizite Ausarbeitung eines Worst-Case-Szenarios ist daher kein Zeichen von Schwäche, sondern ein Beleg für strategische Weitsicht. Ein Projekt ist erst dann finanzierungsreif, wenn die Stabilität des Modells auch unter widrigen Rahmenbedingungen nachgewiesen werden kann.

Die Konfrontation mit einer Ablehnung durch die Bank sollte daher als Indikator genutzt werden, dass das Projekt in seiner aktuellen Struktur noch keine ausreichende Krisenfestigkeit besitzt. Die Übersetzung der eigenen Pläne in die risikoorientierte Logik der Kreditinstitute ist der Schlüssel zur erfolgreichen Mobilisierung von Fremdkapital.
MaRisk-Falle - kein Kredit trotz positivem EBIT

Volle Auftragsbücher, stabile Margen und ein positives operatives Ergebnis (EBIT) in der betriebswirtschaftlichen Auswertung (BWA) vermitteln Unternehmern oft eine trügerische Sicherheit. Im Jahr 2026 zeigt sich in der mittelständischen Praxis vermehrt ein folgenschweres Paradoxon: Trotz exzellenter Ertragskraft scheitern Betriebe im jährlichen Rating-Gespräch mit der Hausbank. Kreditlinien werden nicht verlängert oder Konditionen drastisch verschlechtert, weil automatisierte Kreditsysteme Alarm schlagen.

Dieses Phänomen wird als MaRisk-Falle bezeichnet. Die Ursachen liegen in der verschärften Bankenregulierung und einer unzureichenden Steuerung der Kapitalbindung.

Das Missverständnis zwischen Rentabilität und Liquidität

Der Kern des Konflikts im Bankgespräch liegt in der unterschiedlichen Bewertung von Bilanzkennzahlen. Während die Unternehmensleitung primär die Rentabilität im Blick hat, fokussiert sich die Kreditprüfung der Banken streng auf die Kapitaldienstfähigkeit.

Der bankeninterne Cashflow wird kalkulatorisch aus der Ertragslage abgeleitet (vereinfacht: $EBITDA$). Von dieser rein buchhalterischen Größe werden die realen Auszahlungen für Zins und Tilgung abgezogen. Ein positives EBIT sichert jedoch nicht automatisch die Liquidität auf dem Geschäftskonto. Wenn das erwirtschaftete Kapital im Umlaufvermögen gebunden ist, bleibt die Liquidität trotz profitabler Marktstellung unzureichend.

Das Working Capital als Liquiditätsbremse

Die regulatorischen Verschärfungen der Mindestanforderungen an das Risikomanagement (MaRisk) durch die BaFin und die Deutsche Bundesbank zwingen Kreditinstitute im Jahr 2026 zu einer extrem peniblen Prüfung des Working Capitals (Umlaufvermögen).

Das Prinzip lässt sich mathematisch durch die Kapitalbindung erklären: Das operative Ergebnis stellt den Mittelzufluss dar, während Tilgungen und laufende Kosten den Abfluss bilden. Das Working Capital fungiert hierbei als Puffer, der Liquidität absorbiert. Wächst dieses arbeitende Kapital unkontrolliert, sinkt der verfügbare Kassenbestand, obwohl die Ertragslage nominal stabil bleibt. Den Risiko-Algorithmen der Banken fehlt in diesem Fall der regulatorische Spielraum für Ermessensentscheidungen.

Die Schlüsselkennzahl: Cash Conversion Cycle (CCC)

Die Banken bewerten die Effizienz des Working Capitals anhand der Geldumschlagsdauer, dem sogenannten Cash Conversion Cycle. Diese Kennzahl misst den Zeitraum in Tagen, den ein Euro benötigt, um sich vom Einkauf des Rohmaterials über die Produktion und den Verkauf wieder in liquide Mittel auf dem Konto zu verwandeln.

Die Berechnung erfolgt nach folgender Formel:

Geldumschlagsdauer = Lagerdauer + Debitorenlaufzeit – Kreditorenlaufzeit

Ein standardisiertes Praxisbeispiel verdeutlicht das Risiko:

  • Lagerdauer: Rohmaterial verbleibt nach dem Einkauf 30 Tage im Lager, bevor es verarbeitet wird.
  • Debitorenlaufzeit: Nach Rechnungsstellung beansprucht der Kunde ein Zahlungsziel von 60 Tagen.
  • Kreditorenlaufzeit: Der Lieferant fordert den Ausgleich der Rechnung nach 10 Tagen.

Daraus ergibt sich eine Geldumschlagsdauer von:

30 Tage + 60 Tage – 10 Tage = 80 Tage

Das Unternehmen muss somit 80 Tage lang sämtliche Betriebskosten wie Löhne, Mieten und Energie komplett vorfinanzieren.

Warum die Geldumschlagsdauer 2026 das Rating zerstört

Aufgrund volatiler Lieferketten haben viele kleine und mittlere Unternehmen (KMU) ihre Lagerbestände signifikant erhöht, um lieferfähig zu bleiben. Dies führt zu einer Verlängerung der Lagerdauer. Gleichzeitig verlängern Kunden in wirtschaftlich angespannten Phasen ihre Zahlungsziele (steigende Debitorenlaufzeit).

Wenn sich die Geldumschlagsdauer in der Folge beispielsweise von 40 auf 80 Tage verdoppelt, errechnen die Kreditsysteme der Banken vollautomatisch einen hohen zukünftigen Liquiditätsbedarf. Das System wertet dies als Indikator dafür, dass das Unternehmen in naher Zukunft zusätzliche Betriebsmittelkredite benötigt, um den laufenden Betrieb aufrechtzuerhalten. Die Folge ist eine unmittelbare Herabstufung des Ratings – ungeachtet eines tiefgrünen EBITs.

Strategische Maßnahmen zur Optimierung des Working Capitals

Um im Bankgespräch ein stabiles Rating zu sichern, muss die aktive Steuerung des Working Capitals nachgewiesen werden. Das Kreditcontrolling erfordert valide Daten und konkrete Prozesse.

  • Prozessuale Reduzierung der Debitorenlaufzeit: Der Fokus liegt auf der Etablierung eines automatisierten, taggenauen Mahnwesens. Auch die Gewährung von Skonti ist im aktuellen Zinsumfeld ein effektives Instrument, um den Zahlungseingang zu beschleunigen.
  • Ausnutzung von Einkaufs-Hebeln: Wenn die Lagerdauer zur Sicherung der Lieferfähigkeit hoch bleiben muss, ist die Kreditorenlaufzeit auf der Passivseite zu verlängern. Durch die Abnahme größerer Volumina lassen sich bei Lieferanten längere Zahlungsziele (z. B. 60 Tage) verhandeln.
  • Proaktives Reporting im Bankgespräch: Ein fundiertes Working-Capital-Management sollte der Bank unaufgefordert präsentiert werden. Der Nachweis einer stabilen oder sinkenden Geldumschlagsdauer über die letzten sechs Monate entkräftet die Warnsignale der bankeninternen Risiko-Algorithmen.

Fazit

Rentabilität und ein starkes EBIT bilden das Fundament des unternehmerischen Erfolgs. Die Liquidität sichert jedoch die laufende Existenz des Betriebs. Das Management der Geldumschlagsdauer ist im Jahr 2026 kein rein buchhalterisches Thema mehr, sondern eine strategische Notwendigkeit zur Sicherung der Finanzierungsfähigkeit im Mittelstand.

In nur wenigen Schritten zu mehr Liquidität –  Die Pecunia Flow ® Unternehmensberatung unterstützt Sie dabei.

Ihr Unternehmen hat der Reihe nach größere Einkaufsvolumen, die Sie gegenwärtig noch über Aval- oder Kontokorrentkredite finanzieren?

Ein Strategischer Einkauf ist genau so komplex als auch wichtig – Nehmen Sie unsere Expertise zum Thema Strategischer Einkauf in Anspruch.

Dieses Angebot richtet sich ausschließlich an Gewerbetreibende. 

Jetzt unverbindlich und kostenlos Finnzierungsanfrage starten

Revenue Based Financing: Flexible Black Week-Finanzierung

Was ist Revenue Based Financing (RBF)?

Revenue Based Financing – auf Deutsch „umsatzbasierte Finanzierung“ – ist ein alternatives Finanzierungsmodell, das vor allem bei Startups, E-Commerce-Unternehmen und wachstumsstarken Betrieben immer beliebter wird. Im Gegensatz zu klassischen Bankkrediten oder Investorenmodellen hängt die Rückzahlung hier nicht von festen Raten oder Anteilen ab, sondern vom Umsatz des Unternehmens.

Das bedeutet: Verdient dein Unternehmen mehr, zahlst du schneller zurück. Läuft es einmal schwächer, sinkt auch deine Rückzahlungsrate. Diese Flexibilität macht RBF zu einem idealen Instrument für Gründer, die Kapital benötigen, ohne Kontrolle oder Unternehmensanteile abzugeben.

Wie funktioniert umsatzbasierte Finanzierung?

Das Prinzip ist einfach:

  • Du erhältst eine Finanzierungssumme, z. B. 200.000 Euro.
  • Statt fester Raten wird ein Umsatzanteil (z. B. 5–10 %) für die Rückzahlung vereinbart.
  • Die Rückzahlung läuft, bis eine vorher definierte Gesamtsumme (Kapital + Gebühren/Multiplikator) erreicht ist.

Dadurch passt sich die Rückzahlung deinem Geschäft an. Hast du ein starkes Quartal, zahlst du schneller zurück. Läuft es schwächer, musst du dich nicht mit starren Raten belasten.

Vorteile von Revenue Based Financing für Gründer & Unternehmen

1. Keine Abgabe von Anteilen

Im Gegensatz zu Venture Capital oder Investorenlösungen behältst du die volle Kontrolle über dein Unternehmen.

2. Flexible Rückzahlung

Du zahlst nur dann mehr, wenn du auch mehr verdienst – planbar und fair.

3. Schnelle Kapitalbereitstellung

Während Banken oft Wochen oder Monate brauchen, um Kredite zu prüfen, können RBF-Anbieter innerhalb weniger Tage Kapital bereitstellen.

4. Planbare Gesamtkosten

Von Beginn an ist klar, wie viel du maximal zurückzahlst. Keine Überraschungen, keine versteckten Zinssprünge.

Praxisbeispiel: E-Commerce in der Black Week

Gerade im Online-Handel ist Liquidität entscheidend. Nehmen wir Anna, Gründerin einer nachhaltigen Sportswear-Marke.

Um die Nachfrage in Peak-Zeiten wie Prime Day, Black Week oder Cyber Week zu bedienen, muss sie Ware vorfinanzieren und Marketingbudgets hochfahren. Klassische Banken tun sich schwer, solche kurzfristigen Peaks zu finanzieren.

Mit Revenue Based Financing erhält Anna kurzfristig 200.000 Euro, kauft Ware, startet eine große Marketingkampagne und skaliert ihren Umsatz. Die Rückzahlung erfolgt automatisch über ihre Umsätze in den Wochen danach.

So ermöglicht RBF es E-Commerce-Händlern, nicht nur mitzuhalten, sondern in Hochphasen richtig durchzustarten.

Risiken & Grenzen von Umsatzbasierter Finanzierung

Natürlich gibt es auch Punkte, die Unternehmer beachten müssen:

  • Kosten: RBF ist oft teurer als ein klassischer Bankkredit. Die Flexibilität hat ihren Preis.
  • Geschäftsmodell: RBF eignet sich nur, wenn du regelmäßige, gut messbare Umsätze hast – etwa im E-Commerce oder SaaS.
  • Planung: Durch die variable Rückzahlung sind exakte Cashflow-Prognosen schwieriger.
  • Verfügbarkeit: Nicht jedes Unternehmen kommt für RBF in Frage – Anbieter prüfen vorab Umsatzhistorie und Geschäftsmodell.

Für wen eignet sich Revenue Based Financing?

RBF ist besonders interessant für Unternehmen mit regelmäßigen, skalierbaren Umsätzen. Typische Zielgruppen sind:

  • Startups mit starkem Wachstum, die Anteile behalten wollen
  • E-Commerce-Händler, die Liquidität für Marketing & Warenbestände benötigen
  • SaaS-Unternehmen, die wiederkehrende Umsätze haben
  • Digitale Creator & Content-Unternehmen, die in Reichweite und Ads investieren wollen

Nicht geeignet ist RBF für Firmen mit unregelmäßigen Umsätzen oder unsicherer Geschäftsgrundlage.

Revenue Based Financing bei M&A-Transaktionen

Ein spannendes Feld, in dem umsatzbasierte Finanzierung immer mehr an Bedeutung gewinnt, sind Fusionen und Übernahmen (M&A).

Hier müssen Unternehmen oft kurzfristig große Summen bereitstellen, um Deals abzuschließen. Klassische Bankfinanzierungen dauern jedoch zu lange und sind wenig flexibel.

Mit RBF kann die Übernahme finanziert werden, ohne unflexible Schulden aufzunehmen oder Eigenkapital abzugeben. Der Clou: Die Rückzahlung erfolgt über den Umsatz des gekauften Unternehmens – angepasst an dessen tatsächliche Entwicklung. Das sorgt für Flexibilität und Planungssicherheit.

Marktüberblick

Der Markt für Revenue Based Financing wächst rasant. Die Anbieter nutzen meist API-Schnittstellen, um in Echtzeit die Umsatzdaten von Shopsystemen, Payment-Providern oder SaaS-Tools zu prüfen. So können sie innerhalb weniger Stunden entscheiden, ob und in welcher Höhe Kapital bereitgestellt wird.

Zukunftsausblick: Umsatzbasierte Finanzierung 2026

Revenue Based Financing wird in den kommenden Jahren weiter an Bedeutung gewinnen. Gründe dafür sind:

  • Startups & E-Commerce suchen Alternativen zu Banken.
  • Digitale Infrastrukturen machen schnelle Umsatzanalysen möglich.
  • Gesundheitssektor & neue Branchen öffnen sich für flexible Finanzierungsmodelle.
  • Konjunkturelle Entwicklung: Mit einer Erholung der Bauwirtschaft und der Stärkung der digitalen Wirtschaft steigen die Anwendungsfälle.

Besonders spannend: Auch in Prime Days, Black Week oder saisonalen Peaks wird RBF ein Standardtool werden, um Unternehmen schnell mit Wachstumskapital auszustatten.

Fazit: Revenue Based Financing als Wachstumstreiber

Revenue Based Financing ist mehr als nur ein Trend. Es ist eine echte Alternative zu Krediten und Investorenkapital, die es Gründern und Unternehmern ermöglicht, flexibel zu wachsen, ohne Anteile abzugeben.

Ob im E-Commerce zur Black Week, bei der Finanzierung von SaaS-Wachstum oder sogar bei M&A-Transaktionen – RBF schafft Spielraum, wenn klassische Finanzierungen nicht passen.

Für Unternehmer heißt das: Wer rechtzeitig prüft, ob RBF zum eigenen Geschäftsmodell passt, verschafft sich einen klaren Wettbewerbsvorteil – besonders in einer digitalen, schnelllebigen Wirtschaft.

FAQ – Revenue Based Financing / Umsatzbasierte Finanzierung

1. Was ist Revenue Based Financing?

Revenue Based Financing (RBF) ist eine Finanzierungsform, bei der ein Unternehmen Kapital erhält und die Rückzahlung über einen festen Prozentsatz des Umsatzes erfolgt, bis die vereinbarte Gesamtsumme erreicht ist. Vorteil: Flexible Rückzahlung ohne Anteilsabgabe.

2. Für wen eignet sich umsatzbasierte Finanzierung?

RBF eignet sich besonders für Startups, SaaS-Unternehmen, E-Commerce-Händler und digitale Creator mit wiederkehrenden, planbaren Umsätzen. Nicht geeignet für stark saisonale oder unregelmäßige Geschäftsmodelle.

3. Welche Vorteile hat Revenue Based Financing?

  • Flexible Rückzahlung an Umsatzentwicklung
  • Keine Abgabe von Unternehmensanteilen
  • Schnelle Bereitstellung von Kapital
  • Planungssicherheit durch feste Gesamtsumme

4. Welche Risiken gibt es bei RBF?

  • Höhere Kosten im Vergleich zu klassischen Bankkrediten
  • Nicht für alle Geschäftsmodelle geeignet
  • Rückzahlung kann bei schwankendem Umsatz unvorhersehbar sein
  • Anbieter prüfen sorgfältig Umsatzhistorie und Geschäftsmodell

5. Wie funktioniert RBF im E-Commerce?

E-Commerce-Unternehmen nutzen RBF, um kurzfristig Kapital für Lagerbestände, Marketingkampagnen oder Peak-Events wie Prime Day und Black Week zu erhalten. Rückzahlungen erfolgen flexibel über die erzielten Umsätze.

6. Kann Revenue Based Financing für M&A genutzt werden?

Ja. RBF kann Übernahmen finanzieren, ohne dass der Käufer starre Schulden aufnehmen oder Eigenkapital einsetzen muss. Die Rückzahlung erfolgt über die Umsatzentwicklung des übernommenen Unternehmens, was Flexibilität bietet.

7. Welche Anbieter gibt es für Revenue Based Financing?

International bekannte Anbieter sind Clearco, Capchase, Wayflyer. In Deutschland aktiv: Uplift1, re:cap, Banxware. Viele Anbieter nutzen APIs, um Umsatzdaten in Echtzeit zu prüfen.

8. Wird Revenue Based Financing 2026 wichtiger?

Ja. Durch digitale Infrastrukturen, wachsende Startups, E-Commerce-Boom und M&A-Transaktionen gewinnt RBF an Bedeutung. Auch in speziellen Events wie Prime Day oder Black Week wird die Nachfrage steigen.

Marketingkosten

Viele Unternehmer kennen diese Situation: Man sitzt im Bankgespräch, legt seine BWA auf den Tisch – und der Banker runzelt die Stirn. Der Grund? Die Marketingkosten sind zu hoch im Verhältnis zum Umsatz.
Das Urteil folgt schnell: „Das Risiko ist zu groß, wir können den Kredit nicht genehmigen.“

Doch hier beginnt das Missverständnis. Denn Marketing ist keine Ausgabe – Marketing ist eine Investition. Und wer das versteht, kann im Bankgespräch mit klaren Argumenten überzeugen.

System 1 und System 2 verstehen: So denken Kunden und Banker

Um zu verstehen, wie man Banker überzeugt, hilft ein Blick in die Psychologie – genauer gesagt in Daniel Kahnemans Modell von System 1 und System 2.

  • System 1: schnell, intuitiv, emotional.
    Beispiel: Der Spontankauf einer Schokolade an der Supermarktkasse.
  • System 2: langsam, rational, analytisch.
    Beispiel: Der Kauf eines neuen Laptops. Man vergleicht Modelle, liest Bewertungen, rechnet Preise durch.

Unternehmer ticken oft system-1-orientiert, wenn es um Chancen und Zukunftsvisionen geht: Sie sehen Möglichkeiten, Wachstum und Märkte.
Banker dagegen arbeiten vor allem mit System 2: Zahlen, Daten, Fakten. Sie bewerten Risiken auf Basis der Vergangenheit. 👉 Wer erfolgreich im Bankgespräch sein will, muss beides zusammenbringen: eine bildhafte Analogie für System 1 – und klare Zahlen für System 2.

Marketingkosten als Investition: Wie du Banken von deinem ROI überzeugst

Viele Banker betrachten Marketing in der BWA als Kostenblock. Doch die Wahrheit ist: Marketing schafft zukünftige Umsätze. Es ist eine Investition, die langfristig für Rückzahlungen und Wachstum sorgt.

Eine passende Analogie:
Marketing ist wie eine Maschine.
Eine Maschine, die 24/7 neue Kunden produziert – digital, skalierbar und automatisiert.

Das Problem: In einer BWA sieht man nur die „Saat“ (die Kosten), nicht die „Ernte“ (die zukünftigen Umsätze). Unternehmer müssen deshalb erklären: „Wir investieren heute, um morgen zehnfach zu ernten.“

Social Media Kanäle im Vergleich: Wo sitzt deine kaufkräftige Zielgruppe?

Ein weiterer Schlüssel im Bankgespräch: die Kaufkraft deiner Zielgruppen. Denn nicht jeder Social-Media-Kanal bringt die gleichen Kunden.

  • Instagram → Hohe Reichweite, aber geringere Kaufkraft. Gut für Markenbekanntheit.
  • LinkedIn → Weniger Reichweite, dafür Entscheider mit hoher Kaufkraft. Ideal für B2B und hochpreisige Produkte.
  • TikTok → Jüngere Zielgruppe, mittlere Kaufkraft. Perfekt für Markenaufbau und langfristige Kundengewinnung.

👉 Unternehmer können dem Banker so zeigen: „Ich investiere nicht blind in Werbung. Ich weiß genau, wo meine Kunden sind – und welche Kaufkraft sie haben.“

Rechenbeispiel: Customer Acquisition Cost (CAC) und Return on Investment (ROI)

Banker denken in Zahlen. Deshalb lohnt es sich, klare Kennzahlen vorzubereiten:

Beispielrechnung:

  • Marketingbudget: 10.000 €
  • CAC (Kosten pro Neukunde): 50 €
  • Gewinnung von 200 Neukunden
  • Durchschnittlicher Umsatz pro Kunde: 500 €
  • Gesamter Umsatz: 100.000 €

ROI = 10x.
Das heißt: Jeder investierte Euro in Marketing bringt zehn Euro zurück.

Mit solchen Zahlen lassen sich selbst kritische Banker überzeugen.

CAC und ROI erklären: Mit Zahlen und Storys das Bankgespräch gewinnen und Kopf & Bauch abholen

Und wenn man den Banker dann noch mit harten Fakten über Kaufkraft, Zielgruppen und ROI abholt, entsteht ein schlüssiges Gesamtbild: emotional nachvollziehbar (System 1) und rational belegbar (System 2).

Unternehmer vs. Banker: Zwei Sichtweisen auf Risiko

Es ist wichtig zu verstehen:

  • Unternehmer denken zukunftsorientiert. Sie investieren heute, um morgen zu wachsen.
  • Banker denken risikoorientiert. Sie prüfen Zahlen der Vergangenheit, um Risiken zu vermeiden.

Wenn du das weißt, kannst du dich besser auf das Bankgespräch vorbereiten:

  • Sprich die Sprache der Banker (System 2): Zeige Zahlen, Fakten, Kennzahlen.
  • Nutze die Stärke des Unternehmers (System 1): Erzähle eine klare Analogie oder Metapher, die das Wachstum greifbar macht.

So entsteht ein Brückenschlag zwischen Vision und Sicherheit.

Die 5 wichtigsten Argumente für dein nächstes Bankgespräch

Damit du beim nächsten Termin überzeugst, hier die wichtigsten Punkte:

  1. Marketingkosten sind Investitionen, keine Ausgaben.
  2. Zeige den ROI: Jeder Euro Marketing bringt ein Vielfaches zurück.
  3. Nutze System 1 und System 2: Story + Zahlen = Überzeugung.
  4. Belege Kaufkraft deiner Zielgruppen: Nicht jeder Kanal bringt gleichwertige Kunden.
  5. Verknüpfe Vision mit Sicherheit: Unternehmerdenken + Bankerlogik = Genehmigung.

Fazit: Die Ernte zählt, nicht das Saatgut

Marketingkosten sind kein Risiko, sondern die Grundlage für zukünftiges Wachstum.
Wer es schafft, Banker sowohl mit emotionalen Analogien als auch mit klaren Zahlen abzuholen, kann Kreditanträge besser durchbringen – und gleichzeitig das eigene Unternehmen stärken.

👉 Merke dir: Zeige im Bankgespräch nicht nur das Saatgut (die Marketingausgaben), sondern die Ernte (die zu erwartende Umsätze).

So wird aus einem vermeintlichen Kostenblock eine überzeugende Wachstumsmaschine

Kundenbindung durch Authentizität

Warum Unternehmer heute neue Wege gehen müssen

Immer mehr Unternehmer spüren die Unsicherheit in ihren Geschäftsmodellen. Was früher klar und berechenbar war, scheint heute zu erodieren. Besonders im Mittelstand zeigt sich: Kunden reagieren anders, Märkte verändern sich rasant und Begriffe wie Digitalisierung oder Künstliche Intelligenz (KI) setzen zusätzlich unter Druck.

Doch gerade in Zeiten des Wandels steckt eine große Chance: Wer es schafft, Kundenbindung neu zu denken und eine Fanbase aufzubauen, wird langfristig stabiler und erfolgreicher sein.

Kundenbindung in unsicheren Zeiten: Was sich verändert hat

Ein Blick in den Einzelhandel zeigt, wie stark sich Kundenverhalten gewandelt hat. Leerstände, wechselnde Pächter und sinkende Laufkundschaft machen deutlich: klassische Geschäftsmodelle greifen nicht mehr.

Die Ursache-Wirkung-Ketten sind weniger klar, und Unternehmer fühlen sich orientierungslos. Doch genau hier setzt Community-Building an: Statt nur Produkte zu verkaufen, geht es darum, Beziehungen und Vertrauen aufzubauen.

Mittelstand: Anpassungsfähigkeit als Schlüssel

Der deutsche Mittelstand ist bekannt für seine Innovationskraft und Flexibilität. Unternehmer sind es gewohnt, Verantwortung zu übernehmen und Prozesse eigenständig zu gestalten. Diese Anpassungsfähigkeit ist ein entscheidender Wettbewerbsvorteil.

Wie John F. Kennedy schon sagte: „Wir müssen die Zeit als Werkzeug benutzen, nicht als Couch.“ – jetzt ist die Zeit, aktiv zu gestalten.

Fanbase statt Kunden: Die neue Form der Kundenbindung

Push-Pull-Prinzip verstehen

Ein reines Produkt reicht heute nicht mehr. Kunden müssen sich emotional angezogen fühlen. Wer eine Fanbase aufbaut, wird zum magnetischen Anziehungspunkt.

Das bedeutet:

  • Menschen kaufen nicht nur dein Produkt.
  • Sie kaufen deine Marke, deine Werte und deine Vision.
  • Authentizität wird zum entscheidenden Faktor

Beispiele für erfolgreiches Community-Building

IKEA: Kunden als Familie

Mit dem IKEA Family-Club hat das Unternehmen früh verstanden, dass Kundenbindung über reine Produktqualität hinausgeht. Kunden und Lieferanten fühlen sich als Teil einer großen Gemeinschaft – das stärkt Loyalität.

6pm: Authentizität als Lifestyle

Das Mode-Label 6pm setzt auf Authentizität und ein starkes Zusammengehörigkeitsgefühl. Der Gründer lebt den Lifestyle seiner Zielgruppe und schafft so eine Community, die für schnelle Ausverkäufe sorgt.

Apple: Vision als Markenidentität

Apple zeigt eindrucksvoll, wie wichtig eine klare Vision ist. Kunden identifizieren sich nicht nur mit den Produkten, sondern mit der Geschichte und Haltung der Marke.

Deine Marke von innen nach außen aufbauen

Eine starke Marke entsteht nicht durch Marketingkampagnen allein, sondern von innen nach außen. Der Unternehmer ist das Gesicht der Marke.

Stelle dir Fragen wie:

  • Warum habe ich mein Unternehmen gegründet?
  • Welche Vision treibt mich an?
  • Welche Werte möchte ich verkörpern?

Die Antworten sind deine stärkste Waffe im Markenaufbau und helfen dir, eine emotionale Bindung zu schaffen.

Authentizität als Überprodukt

In einer Welt, in der Produkte austauschbar werden, entscheidet Authentizität. Kunden wollen echte Geschichten, spürbare Leidenschaft und greifbare Werte.

👉 Tipp: Erzähle deine Gründungsgeschichte regelmäßig – sei es auf deiner Website, in Social Media oder bei Events.

Fanbase aufbauen – geht das in jeder Branche?

Viele Unternehmer denken: „Das funktioniert bei mir nicht, ich bin Gärtner / Handwerker / Bestatter.“ Doch die Realität ist: Jede Branche kann eine Community aufbauen.

Selbst in Märkten mit langen Kaufzyklen gibt es viele Touchpoints:

  • Informationsveranstaltungen
  • Kunden-Events
  • Newsletter mit Tipps
  • Exklusive Clubs oder Mitgliederbereiche

Wenn sogar ein Bestattungsunternehmen Möglichkeiten findet, eine Fanbase aufzubauen, dann gibt es keine Branche, die ausgeschlossen ist.

5 Schritte zum Aufbau einer Fanbase

  1. Vision und Werte definieren
    Erkläre, warum es dein Unternehmen gibt.
  2. Authentizität zeigen
    Sei nahbar, menschlich und transparent.
  3. Community aufbauen
    Binde Kunden, Partner und Freunde ein.
  4. Touchpoints gestalten
    Nutze Events, digitale Kanäle und Serviceangebote.
  5. Langfristig denken
    Eine Fanbase entsteht in 2–3 Jahren – bleib konsequent.

Fazit: Kundenbindung durch Community-Building

Unternehmer stehen heute vor Unsicherheit – aber auch vor Chancen. Eine treue Fanbase schützt vor Vergleichbarkeit, Preisdruck und Krisen.

Statt nur Produkte zu verkaufen, gilt es, Geschichten zu erzählen, Werte zu leben und echte Gemeinschaft zu schaffen. So wird aus Unsicherheit Stärke – und aus Kunden werden begeisterte Fans.

Wie kann ich als Unternehmer eine Fanbase aufbauen?

Der Aufbau einer Fanbase beginnt mit einer klaren Vision und authentischer Kommunikation. Erzähle deine Geschichte, teile deine Werte und binde Kunden aktiv ein. Durch Community-Building entsteht langfristige Kundenbindung.

Warum ist Authentizität wichtig für Kundenbindung?

Produkte allein reichen heute nicht mehr aus. Kunden suchen nach echten Marken, mit denen sie sich identifizieren können. Authentizität schafft Vertrauen und emotionale Bindung – das ist die Basis für eine treue Fanbase.

Funktioniert Community-Building in jeder Branche?

Ja. Auch Branchen mit langen Kaufzyklen, wie Handwerk oder Gartenbau, können Touchpoints schaffen – z. B. über Events, Newsletter oder Serviceangebote. Jede Branche kann Kunden zu Fans machen.

Wie lange dauert es, eine Fanbase aufzubauen?

Eine Fanbase entsteht nicht über Nacht. Unternehmer sollten mit 2–3 Jahren konsequenter Arbeit rechnen, bis sich eine starke Community etabliert hat.

Welche Beispiele gibt es für erfolgreiches Community-Building?

Unternehmen wie IKEA, Apple oder das Mode-Label 6pm zeigen, dass eine klare Vision, Authentizität und gemeinschaftliche Erlebnisse die Basis einer starken Kundenbindung sind.

Pecunia Flow Unternehmensberatung Dennis Kahl Münster Interview

Viele Hersteller haben ihre Vorräte an Rohstoffen und anderen wichtigen Produktionskomponenten aufgestockt. Der Trend zu einer verstärkten Lagerhaltung bindet wertvolles Kapital. Unternehmen steht dadurch weniger Liquidität zur Verfügung, um auf Sondersituationen reagieren zu können oder Zukunftsaufgaben – wie z.B. Digitalisierung und Nachhaltigkeit – zu finanzieren.

Pecunia Flow: Eine Diversifikation der Finanzierungsstruktur generiert langfristig einen Liquiditätseffekt und optimiert zudem die Kostenstruktur. Welchen Beitrag kann eine Lagerfinanzierung dazu leisten?

Tobias Delbeck: Die Strukturierung der Finanzierung mitsamt einer Diversifikation der eingesetzten Instrumente erfordert eine genaue Planung. Häufig werden die Vermögensgegenstände eines Unternehmens wie beispielsweise Maschinen, Vorräte und Forderungen für die Kreditvergabe durch eine Bank als Sicherheit mitabgetreten. Dabei werden insbesondere die Vorräte häufig stiefmütterlich behandelt und nur als ergänzende Sicherheit abgetreten, ohne dass diese für die Kreditvergabe eine große Rolle spielt.

Bei optimaler Nutzung dieser Vermögensgegenstände im Rahmen einer besicherten Finanzierung kann ein Unternehmen aus seinen Bonitätsumständen deutlich höhere Finanzierungssummen generieren. Bei Wahl der passenden Finanzierungslösung und dem richtigen Finanzierungspartner, ist der positive Liquiditätseffekt direkt spürbar.

Neben der erhöhten Liquidität gewinnt das Unternehmen bei Einsatz von Asset-Based-Lending-Lösungen wie der Lagerfinanzierung einen spezialisierten Finanzierungspartner, der aufgrund der erhaltenen Sicherheiten und der besonderen Expertise das Unternehmen langfristig bei der Optimierung seiner Finanzierungsstruktur unterstützen kann.

Steigt beispielsweise der Kapitalbedarf durch eine Verteuerung der Rohstoffpreise an, „atmet“ die Finanzierungslinie mit – der gestiegene Einkaufspreis führt zu einem höheren Beleihungswert und damit einer höheren Finanzierung. Der Kunde profitiert von einer laufenden Anpassung seiner Finanzierung an seine Liquiditätsbedürfnisse.

Insbesondere in wirtschaftlich volatilen Zeiten, wie wir sie seit mehr als drei Jahren erleben, bietet das Vorteile. Steigt der Kapitalbedarf bei wirtschaftlicher Erholung an, hat das Unternehmen eine Finanzierungslösung, die auch dem neuen Bedarf Rechnung trägt. Dem gegenüber sehen wir bei der Kreditvergabe durch Banken ein abwartendes Verhalten. Durch die Fokussierung auf die Unternehmensbonität warten sie mit ihrer Kreditentscheidung nicht selten, bis Unternehmen den neuen Jahresabschluss vorlegen können.

Asset Based Lending ist aber nicht zwangsläufig ein Substitut zu klassischen Kreditlösungen der Banken, sondern vielmehr ein Komplementärprodukt. Durch den positiven Liquiditätseffekt und der Fokussierung des Finanzierungspartners auf die Kreditsicherheit ist eine diversifizierte Finanzierungsstruktur mit besicherten Finanzierungslösungen krisenresistenter.

Pecunia Flow: Gibt es Branchen, für die eine Lagerfinanzierung besonders gut geeignet ist?

Tobias Delbeck: Bei der ABN AMRO stehen keine Branchen, sondern die zu finanzierenden Güter im Vordergrund. Unternehmen, deren Vorräte eine gute Drittverwertbarkeit auszeichnet oder deren Produktion stark auftragsbezogen und gleichzeitig durch bindende Abnahmeverpflichtungen aus Aufträgen unterlegt ist, sind prädestiniert für eine Lagerfinanzierung.

Somit kann eine Lagerfinanzierung für Unternehmen sowohl mit individuell gefertigten Spezialgütern, als auch standardisierten, handelsbaren Drittgütern eine passende Finanzierungslösung sein. Die vielfältigen Hintergründe zeigen sich auch in unserem Kundenportfolio. So dürfen wir Unternehmen aus zahlreichen verarbeitenden Industrien, als auch dem Handel zu unseren Kunden zählen.

Pecunia Flow: Ließe sich eine Lagerfinanzierung problemlos in jede individuelle Produktions- und Lieferstrategie eines Unternehmens einbinden?

Tobias Delbeck: Grundsätzlich ja, sofern das Unternehmen ein physisches Lager in Deutschland unterhält. Es hängt aber auch von der Finanzierungslösung im Bereich der Vorratsfinanzierungen ab. Bei der Lösung der ABN AMRO sprechen wir über ein Darlehensgeschäft, weshalb wir in der Ausgestaltung auch eine gewisse Flexibilität haben, um auf die individuellen Herausforderungen des Unternehmens einzugehen.

Unternehmen, die sich sehr stark über Lieferanten durch lange Zahlungsziele oder durch die Bereitstellung eines Konsignationslagers in ihrer eigenen Produktion finanzieren, werden indes nicht so stark von einer Lagerfinanzierung profitieren. In diesen Konstellationen haben bereits andere Geschäftspartner des Unternehmens die Rechte an den Vorräten. Diese Güter können somit nicht mehr durch uns finanziert werden. Mit der Liquidität aus einer Lagerfinanzierung können diese Konstrukte jedoch auch neu repositioniert werden.

Pecunia Flow: Häufig werden Finanzierungen von einem Bankenkonsortium, teilweise auf Borrowing Base, bereitgestellt. Die Loan-to-Value-Quote, insbesondere die Beleihungen der Warenbestände, stehen dabei besonders im Fokus. Eine dynamische Marktbetrachtung als auch dynamische Swings kommen dabei aus Sicht von mittelständischen Unternehmen oft zu kurz. Welches Know-How kann die ABN AMRO Commercial Finance hier für eine Asset-Bewertung einbringen?

Tobias Delbeck: Als spezialisierter Asset Based Lender ist bei uns die Analyse der Werthaltigkeit des Vorratsvermögens eine der zentralen Aufgaben. Die Werthaltigkeit der Vorräte wird zu Beginn der Geschäftsbeziehung durch interne und externe Gutachten analysiert. Zusätzlich zur Betrachtung der Vorräte schauen wir uns auch die Bonität des Kunden an. Im Rahmen eines Kreditprozesses wird dann sowohl ein Finanzierungsrahmen anhand der Bonität und der Vorräte ermittelt, als auch ein Beleihungswert festgesetzt.

Im Tagesgeschäft verfolgen wir die Entwicklung des Lagers durch eine digitale Begleitung des Kunden. Das bedeutet, dass wir über eine Schnittstelle jederzeit die Entwicklung der Lagerbestände verfolgen können. In regelmäßigen Abständen nehmen wir mit dem Unternehmen eine Abstimmung vor, wonach dieses bei Aufbau des Lagers mehr Liquidität erhält. Beim Abbau der Lagerbestände sinkt die Kapitalbindung entsprechend und die Finanzierung kann an uns zurückgeführt werden. Durch das Monitoring sind wir sehr eng an die realen Gegebenheiten und die Entwicklung unseren Kreditsicherheiten auf Kundenseite angebunden. Durch diese Transparenz trauen wir uns zu, unsere Kunden stets, auch in wirtschaftlich schwierigeren Zeiten, einen angemessenen Beleihungswert ihrer Lagerbestände und die entsprechende Finanzierung anbieten zu können.

Pecunia Flow: Aktuell gilt das Credo „Liquidität vor Rentabilität“, d.h. eine Priorität auf die Sicherstellung liquider Mittel. Demnach wäre ja Factoring ein ergänzender Baustein zur Lagerfinanzierung?

Tobias Delbeck: Es ist und bleibt ein Spannungsfeld. Aktuell kann ich den Trend der Liquiditätsvorhaltung nur bestätigen, auch wenn sich Unternehmen gerade in den letzten Monaten aufgrund der wirtschaftlichen Rahmenbedingungen auch verstärkt Gedanken um ihre Rentabilität gemacht haben.

Bei der ABN AMRO ist das Factoring das Basisprodukt, welches um eine Lagerfinanzierung ergänzt werden kann. Die Kombination ist insofern spannend, dass Unternehmen durch diese Lösung ihren gesamten Leistungserstellungsprozess weitestgehend autark finanzieren können.

Pecunia Flow: Eine fristenkongruente Finanzierung erhöht nicht nur den finanziellen Spielraum eines Unternehmens, sondern kann auch die Bilanzkennzahlen verbessern. Wie wäre dieses aus Ihrer Sicht zu erreichen?

Tobias Delbeck: Während Factoring und Leasing in der Regel außerbilanzielle Finanzierungen darstellen, sind Vorratsfinanzierungen üblicherweise von der Bilanz erfasst und haben damit keinen direkten Bilanzeffekt.

Durch die Kombination aus einer Lagerfinanzierung und dem Factoring können Unternehmen ihren Leistungserstellungsprozess weitestgehend fristenkongruent finanzieren. Beim Factoring profitieren die Unternehmen sehr stark von der Stärkung des Eigenkapitals. Die Lagerfinanzierung mit ihrer zusätzlichen Liquiditätsaufnahme optimiert die Kennzahlen des Cash Flows.

Pecunia Flow: Ihr Ausblick für 2024: Welche Relevanz werden ESG-Themen in Finanzierungslösungen und der Supply-Chain-Planung einnehmen?

Tobias Delbeck: Das Thema ESG wird für Unternehmen auch in 2024 weiter an Relevanz gewinnen. Die vielfältigen gesetzlichen und politisch forcierten Regelungen finden in der Praxis immer stärkere Anwendung und zwingen zum Handeln. Insbesondere mit den Regelungen der Corporate Sustainability Reporting Directive (CSRD) zur Nachhaltigkeitsberichtserstattung müssen sich immer mehr Unternehmen auseinandersetzen. Auch wenn dies aktuell Themen des gehobenen Mittelstandes sind, werden einige Aspekte auch aufgrund gemeinsamer Liefer- und Abnahmeverpflichtungen auf kleinere Mittelständler durchschlagen.

Wenn ein Nachhaltigkeitsreporting in Unternehmen besteht, kann dies sehr einfach mit in Finanzierungslösungen übernommen werden. Im Idealfall, bei Erreichung der Nachhaltigkeitsziele, kann das Unternehmen von Erleichterungen in der Zins-Marge profitieren.

In den Kreditprüfungsprozessen von Banken gewinnt dieses Thema auch zunehmend Relevanz. Zum einen liegt das an den vom Gesetzgeber gestellten Rahmenbedingungen, zum anderen hat sich in den letzten Jahren an verschiedensten Beispielen sehr praktisch gezeigt, dass Unternehmen ohne Berücksichtigung von E, S und G erhöhten Risiken ausgesetzt sind. Für Banken macht es das Kreditengagement risikoreicher und durch Abschreibungen langfristig „teurer“ . Der Themenbereich Nachhaltigkeit wird dabei sowohl aus dem Blickwinkel der ESG-Effekte von außerhalb auf das Unternehmen, wie auch der Effekte vom Unternehmen auf das Umfeld beleuchtet.

Der Supply Chain kommt aufgrund ihrer Schnittstellen zu Lieferanten und Abnehmern, häufig auch im globalen Kontext eine besondere Bedeutung zu.

Tobias Delbeck ist als Sales Manager bei der ABN AMRO Asset Based Finance tätig. In seiner Tätigkeit als Sales Manager strukturiert er ganzheitliche Working Capital Finanzierungen für mittelständische Unternehmen und internationale Konzerne.

Pecunia Flow Unternehmensberatung Dennis Kahl Münster Sale and Lease Back

Da die Umsetzung von nachhaltig wirksamen Finanzierungsbausteinen sowohl einer inhaltlichen Vorbereitungszeit als auch einer Veränderung der Kultur des Working Capital Managements im Unternehmen bedürfen, stellt sich die Frage, wie dieser Übergang monetär überbrückt werden kann.

Weiterlesen
Pecunia Flow Unternehmensberatung Dennis Kahl Münster Interview

Reverse Factoring hat sich zu einem wichtigen Tool der Absatzfinanzierung entwickelt. Wie gehen Einkaufsfinanzierer mit der Digitalisierung um? Die A.B.S Global Factoring AG hat auf diese Frage ihre eigene Antwort gefunden: Was es damit auf sich hat, verrät CEO Thorsten Klindworth im Kurzinterview.

Weiterlesen
Pecunia Flow Unternehmensberatung Dennis Kahl Münster Reverse Factoring

Der Wandel der Märkte, der allgemeine Trend zu spezialisierten Lieferanten und die Zunahme des Outsourcings haben eine vielfältige und mehrgliedrige Lieferkette für Unternehmen unerlässlich gemacht. Einer der größten Herausforderungen dabei ist es, das Working Capital im laufenden Geschäftsbetrieb immer so zu steuern, um auch jederzeit handlungsfähig zu bleiben.

Weiterlesen
Pecunia Flow Unternehmensberatung Dennis Kahl Münster Lagerfinanzierung

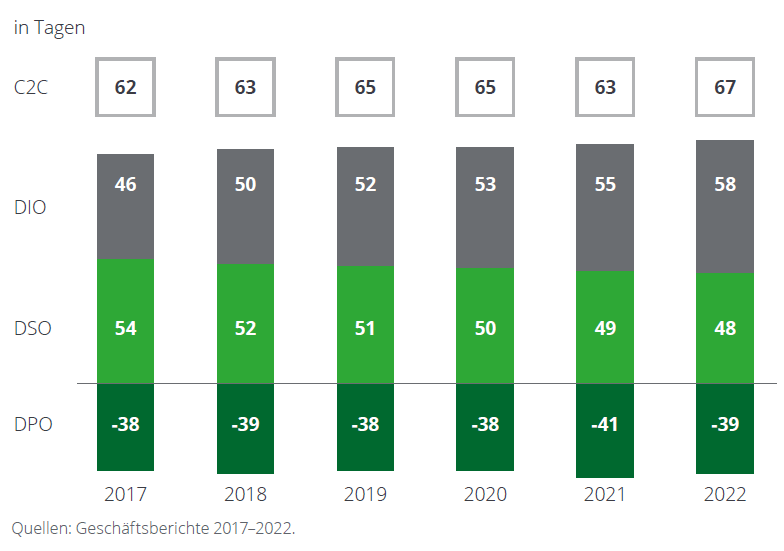
Bis Ende 2021 galt bei vielen Unternehmen die Devise: Geld am Kapitalmarkt ist günstig, Fremdkapital nahezu frei verfügbar. Unternehmen haben ihre Lagerbestände erhöht, um auch bei unzuverlässigen und unterbrochenen Lieferketten den Überblick über ihre Lieferkapazität zu behalten. Infolgedessen war die Sensitivität gegenüber gebundenem Kapital in vielen Unternehmen eher gering. Doch die Rahmenbedingungen haben sich inzwischen geändert. Der Krieg in der Ukraine, der im Februar 2022 begann, markierte einen Wendepunkt in den historisch niedrigen Kapitalkosten: Geld ist „teurer“ geworden und die Finanzierung wird immer schwieriger; nicht zuletzt aufgrund der hohen makroökonomischen Unsicherheit. Eine aktuelle Analyse der Deloitte GmbH Wirtschaftsprüfungsgesellschaft ergab, dass die durchschnittliche Kapitalbindungsdauer zunimmt. Der Haupttreiber hierbei sei der Lagerbestand (siehe Abbildung). Die Umfrage berücksichtigte verschiedene Branchen wie Automobil, Maschinen- und Anlagenbau, Groß- und Einzelhandel, Bauwesen und Gesundheit/Life Sciences.

Working Capital Lagerfinanzierung

Cash-to-Cash-Cycle: Kapitalbindungsdauer, Entwicklung 2017 bis 2022. Quelle: Working Capital Report 2023 – Die Renaissance des Working Capital Managements S.9, © Deloitte GmbH Wirtschaftsprüfungsgesellschaft.

Steigender Kapitalbedarf, teilweise schwächere Kapitalverfügbarkeit und steigende Zinsen erfordern nun eine Stärkung einer Finanzierung von innen heraus. Das Working Capital

Management ist dadurch im Jahr 2024 wieder zu einem der Kernthemen in Unternehmen geworden. Denn speziell in Zeiten wirtschaftlicher Krisen wird Kapital als knappe Ressource betrachtet und liquide Mittel stellen somit einen kritischen Erfolgsfaktor dar.

“Revenue is vanity, profit is sanity and cash is reality?”

Aktuell ist es wichtig, „die Notwendigkeit in eine Tugend“ verwandeln: Probleme entdecken, Prozesse optimieren und dadurch Liquidität und Profitabilität steigern, um damit Handlungsspielräume auch in einer Krisensituation zu schaffen. In der Praxis wird dafür die dynamische Betrachtung des Wertschöpfungsprozesses eines Unternehmens (Cash Conversion Cycle) als Mess- und Steuergröße eingesetzt. Diese zahlungsstromorientierte Perspektive konzentriert sich auf einer Kreislaufbetrachtung der liquiden Mittel: das in den Vorräten gebundene Kapital und die dadurch verursachten Zahlungsausgänge sowie der Rückführung der liquiden Mittel in das Unternehmen.[1] Die geplanten Maßnahmenprogramme sollten daher die Prozesse mit hohem Einfluss auf die wesentlichen Working Capital-Bestandteile adressieren.

Hohe Lagerbestände sollten bei steigenden Kapitalkosten abgebaut werden, ohne die eigene Lieferfähigkeit zu gefährden. Allerdings – und dies lehrten die Coronapandemie und die Wirtschaftslage rund um den Ukraine-Krieg – können knappe Lager zu Produktions- oder Auslieferungsstopps führen, wenn die Lieferkette unterbrochen wird. Die Weltmarktpreise für viele Rohstoffe erhöhen sich stetig und hat daher in den letzten Jahren in einigen Branchen ebenfalls eine Erhöhung der Vorratshaltung notwendig gemacht.

Eine Auslagerung von Teilen der Supply Chain, Produktengpässe sowie Verfügbarkeiten haben diese negative Entwicklung der Bestandsreichweite gefördert. Zusätzlich wird die Liquidität dieser Unternehmen durch eine hohe Kapitalbindung im Warenlagerbestand belastet. Vor allem produzierende Unternehmen – aber auch viele Händler – stehen daher vor die Frage, wie sie ihren freien Lagerbestand finanziert werden kann.

Gefragt sind dabei vor allem die Möglichkeiten der Innenfinanzierung. Laut einer Umfrage der DZ Bank und des Bundesverbands der Deutschen Volksbanken und Raiffeisenbanken ist sie die am zweithäufigsten nachgefragte Form der Unternehmensfinanzierung – direkt hinter einem regulären Bankkredit.

Auf dem Prinzip der Innenfinanzierung fußen auch objektbasierte Ansätze (Vermögensbasierte Finanzierung | Asset Based Finance) wie zum Beispiel die Lagerfinanzierung und stellt eine weitere Alternative zum Kontokorrent dar.

Lagerfinanzierung: Umlaufvermögen als Sicherheit

Bei einer Lagerfinanzierung wird das Warenlager bis hin zu Sachwerten für einen Kredit eingesetzt. Als Sicherheit dient dem Finanzierer der Wert Ihres Lagers. Dabei können sowohl Rohstoffe als auch fertige Produkte berücksichtigt werden. Bei einer klassischen Bankenfinanzierung wird dieses Potenzial häufig suboptimal verwendet.

Bei der Lagerfinanzierung bewertet der Finanzierer den aktuellen Lagerbestand. Dieser Wert gilt als Sicherheit für eine revolvierende Kreditlinie Das gebundene Kapital des Umlaufvermögens in Form von Waren und Vorräten wandelt sich in freie liquide Mittel in Form einer fortlaufenden Kreditlinie zu banküblichen oder besseren Konditionen um. Die so freigewordenen Mittel können für eine Unternehmenstransformation oder für zusätzliche Ertragsmöglichkeiten, wie z.B. die Nutzung von Boni, Skonti oder Sonderkonditionen genutzt werden. Im Gegensatz zu herkömmliche Finanzierungsformen wächst die Finanzierung mit dem Lagerbestand dynamisch und bedarfsgerecht mit.

Für die Vergabe dieses Spezialdarlehen sind primär die Werthaltigkeit sowie die Liquidierbarkeit der angebotenen Sicherheiten entscheidend.

Vorhandene Vermögenswerte entscheiden über eine Lagerfinanzierung

Bei der Lagerfinanzierung sind die werthaltigen Bestände eines Unternehmens das wichtigste Vergabekriterium und müssen daher strengen Anforderungen entsprechen. Beleihbares Umlaufvermögen sollte vor allem aus wertbeständigen und sekundärmarktfähigen Handelsgütern sowie werthaltigen Lagerbeständen bestehen. Verderbliche Waren sind von einer Beleihung dagegen grundsätzlich ausgeschlossen.

Ein weiterer Punkt, auf den die Finanzierungsgeber achten, ist die Umschlagshäufigkeit der Ware. Denn die Umschlagshäufigkeit gibt an, wie viel Ware grundsätzlich verkauft wird. Beträgt die Umschlagshäufigkeit z.B. ein Jahr oder länger, könnte das ein Anzeichen sein, dass der Lagerbestand nur schwer oder gar nicht zu veräußern ist. Außerdem ist es wichtig, dass die Ware frei von Rechten Dritter ist. Das heißt, sie darf nicht unter dem Eigentumsvorbehalt des Lieferanten erworben sein.[2]

Grundsätzlich muss das Umlaufvermögen, das für eine Lagerfinanzierung infrage kommt, folgende Eigenschaften aufweisen:

  • Fungible und freihandelbare Güter,
  • Lagerbestand mit regelmäßigem Umschlag (mindestens zwei Warenumschläge pro Jahr),
  • Auftragsbezogener Warenbestand.

Einzel- oder Eigenprodukte mit nur einem Abnehmer oder einem Absatzkanal eignen sich für eine Lagerfinanzierung dagegen nicht. Auch Waren mit einer Mindesthaltbarkeit von weniger als 12 Monaten (verderbliche Waren), sind für eine Lagerfinanzierung ausgeschlossen.

Liquidität statt Kapitalbindung

Während eine Einkaufsfinanzierung bei der Verlängerung der Kreditorenlaufzeit (DPO) ansetzt, greift die Lagerfinanzierung das im Rahmen des Wertschöpfungsprozesses gebundene Kapital (DIO) auf.

Das Modell eignet sich nicht nur dafür die Beschaffungsseite abzudecken, sondern lässt sich auch für eine ganze Reihe weiterer Anlässe einsetzen, z.B.:

  • Abfedern von Saisoneffekten oder Flauten,
  • Überbrückungsfinanzierung,
  • Aufstockung des Lagers für bessere Verfügbarkeit,
  • Investitionen in neue (digitale) Prozesse und Geschäftsbereiche,
  • Wachstumsfinanzierung,
  • Andere opportunistische Anlässe.

Damit können erste Veränderungen für eine erfolgreiche Neuausrichtung angestoßen werden. Die Finanzierungsvorauszahlung beträgt dabei je nach „Asset“ zwischen 50 % -80 % des Buchwertes (Loan-to-value). Die gewonnene Liquidität steht flexibel zur Verfügung und muss nicht zweckgebunden für Anschaffungen eingesetzt werden; zudem kann die bestehende Banklinie geschont werden

Eine Liebe auf dem zweiten Blick?

Eine Finanzierung des Warenlagers eignet sich besonders für mittlere und große mittelständische Unternehmen mit eigener Lagerhaltung. Da die Ware nach dem „pay as you earn“-Prinzip im Lager liegen bleibt, sollte allerdings ein ausreichender Versicherungsschutz bestehen.

Auf den ersten Blick mag eine Lagerfinanzierung aufgrund seiner restriktiven Voraussetzungen als unattraktiv erscheinen. Aber gerade dieses Finanzierungsinstrument bietet extrem viel Spielraum für Gestaltungsmöglichkeiten sämtlicher Unternehmensgrößen.

„Diese Modelle funktionieren, ohne dass die eigene Hausbank mit im Risiko ist.“

Vor allem in Verbindung mit verbreiteten Margenrastern wäre eine sogenannte Warehousing-Finanzierung eine bilanzschonende Alternative. Dabei wird vom Finanzierungspartner eine Lagerhandelsgesellschaft gegründet, die zu einem festgelegten Stichtag (Ultimo) die Warenbestände übernimmt. Das Unternehmen erhält im Gegenzug den bilanziellen Gegenwert des Umlaufvermögens ohne Abzüge. Die neue Objektgesellschaft mit dem Finanzierungspartner hat ausschließlich die Aufgabe, das Warenlager der Firma zu halten – die freie Verfügbarkeit der Bestände verbleibt weiterhin beim Unternehmen. Die betrieblichen Abläufe und technische Verwaltung bleiben unverändert. Das Unternehmen hat folglich keine Bankverbindlichkeit, sondern geht gegenüber der neuen Zweckgesellschaft eine sonstige langfristige Verbindlichkeit ein.

Auch die Struktur der Fristigkeiten verbessert sich durch diese Off-Balance-Finanzierungen entsprechend, was sich positiv auf weitere Kennzahlen und das Unternehmensrating auswirken kann. Unter bestimmten Umständen findet diese sonstige Verbindlichkeit bei der Ermittlung von Finanzkennzahlen (Financial Covenants) ebenfalls keine Berücksichtigung.

Ähnlich wie bei einem Sale and lease back-Verfahren, übereignet ein Unternehmen bei einer abgewandelten Borrowing-Base-Finanzierung seinen Lagerbestand, bleibt aber weiterhin Eigentümer.

Festzuhalten bleibt, dass unabhängig von bestehenden Konzepten eine strukturierte Finanzierung in Formen der assetbasierten Finanzierung die Eigenkapitalquote erhöhen und eine Finanzierungssicherheit bietet, die ein Kontokorrentkredit bei direkter Finanzierung nicht bieten kann.


[1] Vgl. hierzu u.a. Eitelwein/Wohlthat (2005), S. 417.

[2] Hat ein Unternehmen die Ware z.B. anhand einer Einkaufsfinanzierung beschafft, sollte dieser Prozess erfolgreich abgeschlossen sein.