Friseur Business optimieren

Jeder kennt den Gang zum Friseur: Man betritt das Geschäft, nimmt im Friseurstuhl Platz, genießt die Behandlung, plaudert bei einer Tasse Kaffee, bezahlt an der Kasse und verlässt den Salon mit einem frischen Gefühl. Für den Kunden ist dies gelebter Alltag, pure Entspannung und eine Auszeit vom stressigen Alltag. Doch während für den Verbraucher das Wohlbefinden im Vordergrund steht, läuft im Hintergrund ein knallhartes wirtschaftliches Räderwerk ab.

Fakt ist, dass zahlreiche Friseursalons in Deutschland und speziell in Nordrhein-Westfalen trotz voller Terminbücher und vermeintlich guter Auslastung in einer tiefen wirtschaftlichen Schieflage stecken. Die Energiekosten explodieren, die Mieten steigen, qualifiziertes Personal fordert zu Recht faire Gehälter und der Preiskampf an der Billiggrenze lähmt die Entwicklung. Wer sein Friseur Business optimieren möchte, muss verstehen, warum das so ist, wie das sogenannte Auslastungsparadoxon funktioniert und mit welchen strategischen Hebeln von Erlösengineering bis hin zu intelligenten Systemprodukten Saloninhaber ihre Marge drastisch steigern können. Diese umfassende Analyse liefert die Antworten darauf.

1. Das Auslastungsparadoxon: Was Friseure von der Gastronomie lernen können

Um die wirtschaftliche Realität im Friseurhandwerk zu verstehen, lohnt sich ein Blick in eine verwandte Branche mit ähnlich sensiblen Strukturen: die Gastronomie. In der Gastronomie steuert eine fundamentale Kennzahl den Erfolg – die sogenannte Seat Turnover Rate oder auf Deutsch die Besetzungsfrequenz pro Tisch. Wenn ein Restaurantgast vier Stunden lang an einem Tisch sitzt, gemütlich ein einziges Getränk schlürft und den Platz blockiert, während draußen andere Gäste warten, bricht die Wirtschaftlichkeit ein. Der Tisch ist die begrenzte physische Ressource des Wirts. Wenn dieser Tisch am Abend nicht mehrfach besetzt wird, verbrennt der Betrieb Geld, weil Fixkosten wie Miete, Heizung und Service weiterlaufen, während der Ertrag stagniert.

Schlagen wir nun die Brücke in den Friseursalon. Der Friseurstuhl ist exakt dasselbe wie der Tisch im Restaurant: Er ist die limitierte, wertvollste Ressource des gesamten Unternehmens. Jeder Stuhl verursacht pro Stunde knallharte Fixkosten für den Quadratmeter, die Energie, das Wasser und das Personal. Wenn eine Kundin den Salon betritt und eine komplexe Balayage erhält, dauert diese Behandlung oft zwei Stunden oder länger. Auf den ersten Blick wirkt der erzielte Rechnungsbetrag hoch, denn eine Großteils-Färbung kostet Geld. Doch wenn man diesen Gesamtbetrag durch die 120 Minuten reine Stuhlzeit teilt, offenbart sich ein brutales Problem: Die Umsatzgeschwindigkeit pro Minute bricht ein.

Hier schlägt das Auslastungsparadoxon zu. Viele Inhaber lassen sich von vollen Terminbüchern und einer scheinbar hundertprozentigen Auslastung blenden. Sie arbeiten sich von früh bis spät physisch kaputt, spüren aber am Monatsende, dass kaum Gewinn übrigbleibt. Die Marge verbrennt buchstäblich im Waschbecken oder in den langen, ungenutzten Einwirkzeiten, in denen der teuerste Bedienplatz im Raum blockiert wird, ohne dass ein Cent zusätzlicher Umsatz generiert wird. Umsatz ist eben Eitelkeit, während Gewinn reine Vernunft ist.

2. Der Markt im Wandel: Zwischen Verunsicherung und visionärem Aufbruch

Betrachtet man die Entwicklung der letzten Jahrzehnte, hat sich das Friseurhandwerk von Grund auf gewandelt. Früher reichte es aus, solide Haare zu schneiden und ein wenig Farbe aufzutragen, um einen stabilen Betrieb zu führen. Heute ist das Geschäft hochgradig komplex geworden. Im täglichen Austausch mit Saloninhabern zeigt sich ein zweigespaltener Markt.

Ein großer Teil der Branche – schätzungsweise zwei Drittel – ist von tiefer Verunsicherung geprägt. Diese Salons versuchen, genauso zu arbeiten wie vor zwanzig Jahren. Sie halten an veralteten Billigstrukturen fest, bei denen ein Haarschnitt oder eine Farbe zu Dumpingpreisen angeboten wird, um bloß keine Stammkunden zu verlieren. In der heutigen Kostenrealität führt dieses Festhalten an der Vergangenheit jedoch direkt in die Sackgasse. Ängste vor der Zukunft, steigende Abgaben und der Mangel an qualifiziertem Nachwuchs lähmen die unternehmerische Initiative.

Auf der anderen Seite steht das verbleibende Drittel: die visionären Unternehmer. Diese Gruppe begreift jede Krise als Chance, hinterfragt bestehende Abläufe radikal und baut das Geschäftsmodell komplett neu auf. Sie verstehen, dass wer nachhaltig sein Friseur Business optimieren will, kein reiner Handwerksbetrieb mehr bleibt, sondern ein professionell gesteuertes Dienstleistungsunternehmen mit klaren Kennzahlen, optimierten Prozessen und modernen Kundenansätzen werden muss.

3. Prozesse im Friseursalon optimieren: Dienstleistungen nach Qualifikation entkoppeln

Wer im beschriebenen Hamsterrad feststeckt, macht meist noch alles selbst. Die Inhaberin oder Meisterin steht am Stuhl, mischt die Farben an, zieht die Strähnen, wäscht am Ende selbst die Haare aus und führt den Schnitt durch. Betriebswirtschaftlich ist das ein Desaster.

Eine Meisterin hat im Regelfall einen deutlich höheren kalkulatorischen Stundensatz und Lohnkostenanteil als eine frisch ausgebildete Gesellin oder eine Auszubildende. Wenn die hochqualifizierte Meisterin einfache handwerkliche Zuarbeiten oder gar das Auswaschen von Haaren übernimmt, vernichtet sie wertvolle Arbeitszeit.

Erfolgreiche Salons lösen dieses Problem durch Erlösengineering und die Aufteilung von Arbeitsschritten nach Qualifikation:

  • Arbeitsteilung im Team: Eine Gesellin, die exzellent Strähnen setzen kann, bereitet die Farbtechniken vor und führt sie aus. Dadurch wird der Terminplan der Meisterin entlastet, sodass diese in denselben Stundenfenstern hochpreisige, qualifikationsabhängige Dienstleistungen erbringen kann, die den Kassenbon maximieren.
  • Das smarte Zonenkonzept: Wenn eine Blondierung oder Farbmischung 45 Minuten einwirkt, sitzt die Kundin normalerweise starr auf dem Hauptbedienplatz. Smarte Salons entkoppeln diese Einwirkzeit konsequent. Die Kundin wechselt nach dem Auftragen der Farbe in eine komfortable Lounge-Ecke, wo sie entspannt arbeiten, lesen oder Kaffee trinken kann. Der teure Friseurstuhl ist sofort wieder frei. In diesen 45 Minuten Leerlaufzeit kann die Meisterin oder Gesellin auf demselben Stuhl einen schnellen Herrenhaarschnitt oder ein kurzes Styling einschieben. Die Umsatzgeschwindigkeit pro Stuhl verdoppelt sich, ohne dass die Farbkundin Hektik verspürt.

4. Vom Verbrauchsmaterial zum Game-Changer: Marge steigern durch Systemprodukte & Homecare

Ein weiterer massiver Schwachpunkt in vielen Salons ist der Umgang mit Produkten. Zu oft werden Shampoos, Kuren und Farben im Salon als reine Verbrauchsmaterialien oder lästige Regalhüter betrachtet, die Kapital binden. Um eine echte, krisenfeste Marge aufzubauen und das eigene Friseur Business zu optimieren, müssen Produkte jedoch als systemische Bausteine des Geschäftsmodells verstanden werden.

Schauen wir erneut auf die Parallele zur Gastronomie: Niemand käme auf die Idee, im guten Restaurant den Wein zu diskutieren, wenn er perfekt zum Gericht passt. Ein Sommelier empfiehlt die passende Flasche nicht, um dem Gast das Geld aus der Tasche zu ziehen, sondern weil der Wein das kulinarische Erlebnis vollendet. Genau so muss der Produktverkauf im Friseursalon verstanden werden – nicht als aufdringlicher Zusatzverkauf, sondern als logische, handwerkliche Verlängerung der Dienstleistung.

Wenn eine Kundin 150 oder 180 Euro für ein perfektes, aufwendiges Blond im Salon ausgibt und ihr Haar zu Hause in den folgenden Wochen mit billigem Supermarktshampoo wäscht, ist die Mähne nach kurzer Zeit strapaziert, spröde und vergilbt. Der handwerkliche Erfolg leidet, und die Kundin ist unzufrieden. Hier greifen professionelle Systemprodukte und individuelle Heimpflegekonzepte (Homecare).

Anstatt hunderte fertige, vorab bezahlte Flaschen im Regal verstauben zu lassen, arbeiten zukunftsorientierte Salons mit hochkonzentrierten Literprodukten in der Kabine. Aus diesen professionellen Grundstoffen wird für den Kunden direkt vor Ort eine individuell abgestimmte, personalisierte Pflege abgefüllt – versehen mit einer professionellen Leerflasche, die alle Anwendungshinweise und Inhaltsstoffe trägt.

  • Die wirtschaftliche Marge: Der kalkulatorische Wareneinsatz für eine solche individuell abgefüllte Flasche (Inhalt plus Verpackung) liegt im Einkauf oft bei unter zehn Euro. Der Verkaufspreis an den Endkunden beträgt jedoch problemlos 25 Euro oder mehr, da es sich um ein exklusives, personalisiertes Produkt handelt. Die Marge schießt nach oben.
  • Die absolute Kundenbindung: Da dieses maßgeschneiderte Pflegeprodukt exklusiv im Salon bezogen wird und perfekt auf die im Salon verwendete Farbe abgestimmt ist, bricht der Gang in die Drogerie oder in den Online-Handel weg. Die Kundin bleibt dauerhaft an den Salon gebunden.

5. Digitale Strategien, Social Media und unternehmerische Resilienz

Der moderne Friseursalon agiert längst nicht mehr im luftleeren Raum. Der Einfluss von Social Media, Instagram, TikTok und digitalen Erwartungen hat das Kundenverhalten grundlegend verändert. Jüngere Zielgruppen informieren sich digital, bevor sie einen Fuß in einen Salon setzen.

Erfolgreiche Saloninhaber nutzen diesen Umstand als Chance, anstatt ihn zu ignorieren. Sie binden junge Talente im Team aktiv ein. Eine junge Auszubildende oder Gesellin, die vielleicht im klassischen Haarschnitt noch am Anfang steht, hat oft ein intuitives Talent für digitale Medien und Videoproduktion. Wenn man solchen Mitarbeitern gezielt Zeit im Arbeitsalltag einräumt, um den Salon authentisch auf Social Media zu präsentieren, entsteht organische Reichweite, die genau die jüngeren, kaufkräftigen Zielgruppen anzieht.

Darüber hinaus verändert sich die Rolle der Lieferanten. Statt reiner Logistiker, die lediglich Kisten mit Tuben anliefern, braucht der Markt heute echte strategische Partner und Prozessberater. Innovative Markenkonzepte unterstützen Salons mit digitalen Hilfsmitteln – wie etwa onlinebasierten Haarpflege-Guides für Endverbraucher, die den Kunden fundiert aufklären und am Ende gezielt zum Fachbetrieb vor Ort führen.

Dass zum Unternehmertum am Ende weit mehr gehört als handwerkliches Talent, zeigen auch die harten Realitäten von Gründern. Wer mit minimalem Kapital in schwierigen Marktphasen oder Krisenzeiten startet, braucht vor allem drei Dinge: Ehrlichkeit, absolute Transparenz und unternehmerische Resilienz. Fehler offen anzusprechen, mit dem Team partnerschaftlich umzugehen, Kennzahlen regelmäßig zu analysieren und digitale Vertriebswege wie Online-Bestellmöglichkeiten oder kontaktlose Abholkonzepte konsequent zu nutzen, trennt die Betriebe, die überleben, von denen, die langfristig aufgeben müssen.

Fazit: Zahlen statt Bauchgefühl im Friseur Business

Umsatz ist Eitelkeit, Gewinn ist Vernunft. Wer im Friseurhandwerk langfristig und krisenfest erfolgreich sein und sein Friseur Business optimieren will, muss den Mut aufbringen, den Blick vom reinen Handwerk zu lösen und das eigene Geschäft als mathematisch gesteuertes Wirtschaftssystem zu betrachten.

Durch die konsequente Optimierung der Stuhlzeiten, das smarte Entkoppeln von Einwirkzeiten, die arbeitsteilige Aufteilung von Dienstleistungen nach Qualifikationen und den geschickten Einsatz margenstarker System- und Heimpflegeprodukte verwandelt sich der Salon vom risikoreichen Handwerksbetrieb in ein profitables, zukunftsfähiges Unternehmen. Wer seine Kennzahlen kennt, verliert die Angst vor der Zukunft und gewinnt genau die unternehmerische Freiheit zurück, für die dieser kreative Beruf einst gestartet wurde.
MaRisk-Falle

Volle Auftragsbücher, stabile Margen und ein operatives Ergebnis (EBIT), das sich sehen lassen kann – wenn Sie heute in das jährliche Rating-Gespräch mit Ihrer Bank gehen, ist das Ihr Sicherheitsgefühl. Doch immer häufiger endet dieser Termin mit einer Überraschung: Die Kreditlinie wird nicht verlängert, der Zinsaufschlag steigt, oder der Berater muss Ihnen mitteilen, dass das System den Daumen gesenkt hat.

Wie kann ein profitables Unternehmen im internen Rating der Bank abstürzen? Die Antwort liegt in einer „Falle“, in die aktuell viele gesunde Mittelständler tappen. Wir nennen sie die MaRisk-Falle.

Wenn die Bilanz-Logik der Bank Ihre Realität ignoriert

Das Problem ist kein Mangel an unternehmerischem Erfolg. Das Problem ist ein fundamentaler Bewertungsfehler bei der internen Kreditprüfung.

Die Banken sind durch die Mindestanforderungen an das Risikomanagement (MaRisk) der BaFin dazu gezwungen, das unternehmerische Risiko extrem penibel – und vor allem mathematisch – zu bewerten. Während Sie auf Ihr EBIT schauen, fokussieren sich die Risiko-Algorithmen der Banken ausschließlich auf eines: Nachhaltige Kapitaldienstfähigkeit.

Hier prallen zwei Welten aufeinander:

  • Ihr Blick: „Ich mache 2 Millionen Euro EBIT, mein Geschäft ist profitabel“.
  • Der Blick des Algorithmus: „Wie viel Cash ist heute auf dem Konto, um die Tilgung zu decken?“.

Ein positives EBIT schützt Sie nicht vor einem Liquiditätsengpass. Wenn Ihr Kapital im Umlaufvermögen gebunden ist – etwa durch zu lange Zahlungsziele bei Kunden oder übermäßig hohe Lagerbestände –, registrieren die Algorithmen dies als Negativsignal. Und das System hat keinen Spielraum für den „guten Draht“, den Sie zu Ihrem Berater haben. Es rechnet knallhart.

Der Cash Conversion Cycle: Das „unsichtbare“ Leck in Ihrer Kasse

Die Bank misst Ihre Effizienz am sogenannten Cash Conversion Cycle (CCC). Diese Kennzahl beantwortet die alles entscheidende Frage: Wie viele Tage ist mein Geld „unterwegs“, bevor es nach dem Einkauf von Material wieder als liquider Cash auf meinem Konto landet?.

Die Rechnung ist simpel, aber gnadenlos:

CCC = DIO (Lagerdauer) + DSO (Debitorenlaufzeit) – DPO (Kreditorenlaufzeit)$$

In der Praxis von 2026 sehen wir bei vielen Mittelständlern denselben gefährlichen Trend:

  1. Lieferketten-Puffer: Sie haben vorsichtshalber mehr auf Lager (DIO steigt).
  2. Kunden-Druck: Ihre Großkunden zahlen später (DSO steigt).
  3. Lieferanten-Druck: Ihre Lieferanten fordern schnelleres Geld (DPO sinkt).

Das Ergebnis? Ihr CCC verdoppelt sich, sagen wir von 40 auf 80 Tage. Bei 12 Millionen Euro Umsatz binden Sie damit plötzlich über 1,3 Millionen Euro zusätzlich im Working Capital. Dieses Geld ist weg – es ist nicht mehr als Kassenbestand sichtbar.

Die fatale Reaktion des Algorithmus

Das Kreditsystem Ihrer Bank merkt sofort, dass Ihr Kassenbestand schmilzt. Die Logik der Maschine ist trivial:

  • Höhere Lagerbestände? „Der Absatz schwächelt“.
  • Höhere Forderungsbestände? „Steigendes Ausfallrisiko“.
  • Sinkende Liquidität trotz Gewinn? „Das Unternehmen braucht bald neue Betriebsmittelkredite, um zu überleben“.

Die Konsequenz: Automatische Rating-Herabstufung. Nicht, weil Sie schlechte Produkte verkaufen. Nicht, weil Sie Misswirtschaft betreiben. Sondern weil Ihr Working Capital Management aus dem Takt geraten ist und das Bewertungssystem dafür keinerlei Gnade kennt.

Raus aus der Falle: Was Sie jetzt tun müssen

Die MaRisk-Falle ist kein Schicksal, sondern ein Steuerungsproblem. Wenn Sie Ihre Bankverbindung retten wollen, müssen Sie diese drei Stellschrauben als „Liquiditätsmanager“ beherrschen:

  1. Working-Capital-Monitoring: Kennen Sie Ihren CCC? Wenn Sie ihn nicht monatlich messen, haben Sie keine Kontrolle über Ihre Bonität.
  2. Proaktive Kommunikation: Warten Sie nicht auf das Jahresgespräch, wenn sich Forderungen aufstauen oder Lagerbestände wachsen. Wenn Sie das Problem selbst benennen und die Gegenmaßnahmen erläutern, nehmen Sie dem Algorithmus den Wind aus den Segeln.
  3. Transparenz als Waffe: Nutzen Sie die Finanzkommunikation, um zu beweisen, dass die Kapitalbindung temporär und strategisch gewollt ist – etwa durch eine gezielte Bevorratung für Großaufträge.

Haben Sie Ihre Kennzahlen für den Cash Conversion Cycle eigentlich parat, oder ist das eine Black Box in Ihrem Reporting? Die Zeit des „einfach nur Profitabel-Seins“ ist vorbei – wer heute finanziell stabil bleiben will, muss seine Liquidität bis ins Detail beherrschen.

Haben Sie schon einmal erlebt, dass Ihre Bank aufgrund von Kennzahlen wie dem Working Capital kritisch reagiert hat, obwohl der Gewinn stimmte?

MaRisk-Falle - kein Kredit trotz positivem EBIT

Volle Auftragsbücher, stabile Margen und ein positives operatives Ergebnis (EBIT) in der betriebswirtschaftlichen Auswertung (BWA) vermitteln Unternehmern oft eine trügerische Sicherheit. Im Jahr 2026 zeigt sich in der mittelständischen Praxis vermehrt ein folgenschweres Paradoxon: Trotz exzellenter Ertragskraft scheitern Betriebe im jährlichen Rating-Gespräch mit der Hausbank. Kreditlinien werden nicht verlängert oder Konditionen drastisch verschlechtert, weil automatisierte Kreditsysteme Alarm schlagen.

Dieses Phänomen wird als MaRisk-Falle bezeichnet. Die Ursachen liegen in der verschärften Bankenregulierung und einer unzureichenden Steuerung der Kapitalbindung.

Das Missverständnis zwischen Rentabilität und Liquidität

Der Kern des Konflikts im Bankgespräch liegt in der unterschiedlichen Bewertung von Bilanzkennzahlen. Während die Unternehmensleitung primär die Rentabilität im Blick hat, fokussiert sich die Kreditprüfung der Banken streng auf die Kapitaldienstfähigkeit.

Der bankeninterne Cashflow wird kalkulatorisch aus der Ertragslage abgeleitet (vereinfacht: $EBITDA$). Von dieser rein buchhalterischen Größe werden die realen Auszahlungen für Zins und Tilgung abgezogen. Ein positives EBIT sichert jedoch nicht automatisch die Liquidität auf dem Geschäftskonto. Wenn das erwirtschaftete Kapital im Umlaufvermögen gebunden ist, bleibt die Liquidität trotz profitabler Marktstellung unzureichend.

Das Working Capital als Liquiditätsbremse

Die regulatorischen Verschärfungen der Mindestanforderungen an das Risikomanagement (MaRisk) durch die BaFin und die Deutsche Bundesbank zwingen Kreditinstitute im Jahr 2026 zu einer extrem peniblen Prüfung des Working Capitals (Umlaufvermögen).

Das Prinzip lässt sich mathematisch durch die Kapitalbindung erklären: Das operative Ergebnis stellt den Mittelzufluss dar, während Tilgungen und laufende Kosten den Abfluss bilden. Das Working Capital fungiert hierbei als Puffer, der Liquidität absorbiert. Wächst dieses arbeitende Kapital unkontrolliert, sinkt der verfügbare Kassenbestand, obwohl die Ertragslage nominal stabil bleibt. Den Risiko-Algorithmen der Banken fehlt in diesem Fall der regulatorische Spielraum für Ermessensentscheidungen.

Die Schlüsselkennzahl: Cash Conversion Cycle (CCC)

Die Banken bewerten die Effizienz des Working Capitals anhand der Geldumschlagsdauer, dem sogenannten Cash Conversion Cycle. Diese Kennzahl misst den Zeitraum in Tagen, den ein Euro benötigt, um sich vom Einkauf des Rohmaterials über die Produktion und den Verkauf wieder in liquide Mittel auf dem Konto zu verwandeln.

Die Berechnung erfolgt nach folgender Formel:

Geldumschlagsdauer = Lagerdauer + Debitorenlaufzeit – Kreditorenlaufzeit

Ein standardisiertes Praxisbeispiel verdeutlicht das Risiko:

  • Lagerdauer: Rohmaterial verbleibt nach dem Einkauf 30 Tage im Lager, bevor es verarbeitet wird.
  • Debitorenlaufzeit: Nach Rechnungsstellung beansprucht der Kunde ein Zahlungsziel von 60 Tagen.
  • Kreditorenlaufzeit: Der Lieferant fordert den Ausgleich der Rechnung nach 10 Tagen.

Daraus ergibt sich eine Geldumschlagsdauer von:

30 Tage + 60 Tage – 10 Tage = 80 Tage

Das Unternehmen muss somit 80 Tage lang sämtliche Betriebskosten wie Löhne, Mieten und Energie komplett vorfinanzieren.

Warum die Geldumschlagsdauer 2026 das Rating zerstört

Aufgrund volatiler Lieferketten haben viele kleine und mittlere Unternehmen (KMU) ihre Lagerbestände signifikant erhöht, um lieferfähig zu bleiben. Dies führt zu einer Verlängerung der Lagerdauer. Gleichzeitig verlängern Kunden in wirtschaftlich angespannten Phasen ihre Zahlungsziele (steigende Debitorenlaufzeit).

Wenn sich die Geldumschlagsdauer in der Folge beispielsweise von 40 auf 80 Tage verdoppelt, errechnen die Kreditsysteme der Banken vollautomatisch einen hohen zukünftigen Liquiditätsbedarf. Das System wertet dies als Indikator dafür, dass das Unternehmen in naher Zukunft zusätzliche Betriebsmittelkredite benötigt, um den laufenden Betrieb aufrechtzuerhalten. Die Folge ist eine unmittelbare Herabstufung des Ratings – ungeachtet eines tiefgrünen EBITs.

Strategische Maßnahmen zur Optimierung des Working Capitals

Um im Bankgespräch ein stabiles Rating zu sichern, muss die aktive Steuerung des Working Capitals nachgewiesen werden. Das Kreditcontrolling erfordert valide Daten und konkrete Prozesse.

  • Prozessuale Reduzierung der Debitorenlaufzeit: Der Fokus liegt auf der Etablierung eines automatisierten, taggenauen Mahnwesens. Auch die Gewährung von Skonti ist im aktuellen Zinsumfeld ein effektives Instrument, um den Zahlungseingang zu beschleunigen.
  • Ausnutzung von Einkaufs-Hebeln: Wenn die Lagerdauer zur Sicherung der Lieferfähigkeit hoch bleiben muss, ist die Kreditorenlaufzeit auf der Passivseite zu verlängern. Durch die Abnahme größerer Volumina lassen sich bei Lieferanten längere Zahlungsziele (z. B. 60 Tage) verhandeln.
  • Proaktives Reporting im Bankgespräch: Ein fundiertes Working-Capital-Management sollte der Bank unaufgefordert präsentiert werden. Der Nachweis einer stabilen oder sinkenden Geldumschlagsdauer über die letzten sechs Monate entkräftet die Warnsignale der bankeninternen Risiko-Algorithmen.

Fazit

Rentabilität und ein starkes EBIT bilden das Fundament des unternehmerischen Erfolgs. Die Liquidität sichert jedoch die laufende Existenz des Betriebs. Das Management der Geldumschlagsdauer ist im Jahr 2026 kein rein buchhalterisches Thema mehr, sondern eine strategische Notwendigkeit zur Sicherung der Finanzierungsfähigkeit im Mittelstand.

In nur wenigen Schritten zu mehr Liquidität –  Die Pecunia Flow ® Unternehmensberatung unterstützt Sie dabei.

Ihr Unternehmen hat der Reihe nach größere Einkaufsvolumen, die Sie gegenwärtig noch über Aval- oder Kontokorrentkredite finanzieren?

Ein Strategischer Einkauf ist genau so komplex als auch wichtig – Nehmen Sie unsere Expertise zum Thema Strategischer Einkauf in Anspruch.

Dieses Angebot richtet sich ausschließlich an Gewerbetreibende. 

Jetzt unverbindlich und kostenlos Finnzierungsanfrage starten

Revenue Based Financing: Flexible Black Week-Finanzierung

Was ist Revenue Based Financing (RBF)?

Revenue Based Financing – auf Deutsch „umsatzbasierte Finanzierung“ – ist ein alternatives Finanzierungsmodell, das vor allem bei Startups, E-Commerce-Unternehmen und wachstumsstarken Betrieben immer beliebter wird. Im Gegensatz zu klassischen Bankkrediten oder Investorenmodellen hängt die Rückzahlung hier nicht von festen Raten oder Anteilen ab, sondern vom Umsatz des Unternehmens.

Das bedeutet: Verdient dein Unternehmen mehr, zahlst du schneller zurück. Läuft es einmal schwächer, sinkt auch deine Rückzahlungsrate. Diese Flexibilität macht RBF zu einem idealen Instrument für Gründer, die Kapital benötigen, ohne Kontrolle oder Unternehmensanteile abzugeben.

Wie funktioniert umsatzbasierte Finanzierung?

Das Prinzip ist einfach:

  • Du erhältst eine Finanzierungssumme, z. B. 200.000 Euro.
  • Statt fester Raten wird ein Umsatzanteil (z. B. 5–10 %) für die Rückzahlung vereinbart.
  • Die Rückzahlung läuft, bis eine vorher definierte Gesamtsumme (Kapital + Gebühren/Multiplikator) erreicht ist.

Dadurch passt sich die Rückzahlung deinem Geschäft an. Hast du ein starkes Quartal, zahlst du schneller zurück. Läuft es schwächer, musst du dich nicht mit starren Raten belasten.

Vorteile von Revenue Based Financing für Gründer & Unternehmen

1. Keine Abgabe von Anteilen

Im Gegensatz zu Venture Capital oder Investorenlösungen behältst du die volle Kontrolle über dein Unternehmen.

2. Flexible Rückzahlung

Du zahlst nur dann mehr, wenn du auch mehr verdienst – planbar und fair.

3. Schnelle Kapitalbereitstellung

Während Banken oft Wochen oder Monate brauchen, um Kredite zu prüfen, können RBF-Anbieter innerhalb weniger Tage Kapital bereitstellen.

4. Planbare Gesamtkosten

Von Beginn an ist klar, wie viel du maximal zurückzahlst. Keine Überraschungen, keine versteckten Zinssprünge.

Praxisbeispiel: E-Commerce in der Black Week

Gerade im Online-Handel ist Liquidität entscheidend. Nehmen wir Anna, Gründerin einer nachhaltigen Sportswear-Marke.

Um die Nachfrage in Peak-Zeiten wie Prime Day, Black Week oder Cyber Week zu bedienen, muss sie Ware vorfinanzieren und Marketingbudgets hochfahren. Klassische Banken tun sich schwer, solche kurzfristigen Peaks zu finanzieren.

Mit Revenue Based Financing erhält Anna kurzfristig 200.000 Euro, kauft Ware, startet eine große Marketingkampagne und skaliert ihren Umsatz. Die Rückzahlung erfolgt automatisch über ihre Umsätze in den Wochen danach.

So ermöglicht RBF es E-Commerce-Händlern, nicht nur mitzuhalten, sondern in Hochphasen richtig durchzustarten.

Risiken & Grenzen von Umsatzbasierter Finanzierung

Natürlich gibt es auch Punkte, die Unternehmer beachten müssen:

  • Kosten: RBF ist oft teurer als ein klassischer Bankkredit. Die Flexibilität hat ihren Preis.
  • Geschäftsmodell: RBF eignet sich nur, wenn du regelmäßige, gut messbare Umsätze hast – etwa im E-Commerce oder SaaS.
  • Planung: Durch die variable Rückzahlung sind exakte Cashflow-Prognosen schwieriger.
  • Verfügbarkeit: Nicht jedes Unternehmen kommt für RBF in Frage – Anbieter prüfen vorab Umsatzhistorie und Geschäftsmodell.

Für wen eignet sich Revenue Based Financing?

RBF ist besonders interessant für Unternehmen mit regelmäßigen, skalierbaren Umsätzen. Typische Zielgruppen sind:

  • Startups mit starkem Wachstum, die Anteile behalten wollen
  • E-Commerce-Händler, die Liquidität für Marketing & Warenbestände benötigen
  • SaaS-Unternehmen, die wiederkehrende Umsätze haben
  • Digitale Creator & Content-Unternehmen, die in Reichweite und Ads investieren wollen

Nicht geeignet ist RBF für Firmen mit unregelmäßigen Umsätzen oder unsicherer Geschäftsgrundlage.

Revenue Based Financing bei M&A-Transaktionen

Ein spannendes Feld, in dem umsatzbasierte Finanzierung immer mehr an Bedeutung gewinnt, sind Fusionen und Übernahmen (M&A).

Hier müssen Unternehmen oft kurzfristig große Summen bereitstellen, um Deals abzuschließen. Klassische Bankfinanzierungen dauern jedoch zu lange und sind wenig flexibel.

Mit RBF kann die Übernahme finanziert werden, ohne unflexible Schulden aufzunehmen oder Eigenkapital abzugeben. Der Clou: Die Rückzahlung erfolgt über den Umsatz des gekauften Unternehmens – angepasst an dessen tatsächliche Entwicklung. Das sorgt für Flexibilität und Planungssicherheit.

Marktüberblick

Der Markt für Revenue Based Financing wächst rasant. Die Anbieter nutzen meist API-Schnittstellen, um in Echtzeit die Umsatzdaten von Shopsystemen, Payment-Providern oder SaaS-Tools zu prüfen. So können sie innerhalb weniger Stunden entscheiden, ob und in welcher Höhe Kapital bereitgestellt wird.

Zukunftsausblick: Umsatzbasierte Finanzierung 2026

Revenue Based Financing wird in den kommenden Jahren weiter an Bedeutung gewinnen. Gründe dafür sind:

  • Startups & E-Commerce suchen Alternativen zu Banken.
  • Digitale Infrastrukturen machen schnelle Umsatzanalysen möglich.
  • Gesundheitssektor & neue Branchen öffnen sich für flexible Finanzierungsmodelle.
  • Konjunkturelle Entwicklung: Mit einer Erholung der Bauwirtschaft und der Stärkung der digitalen Wirtschaft steigen die Anwendungsfälle.

Besonders spannend: Auch in Prime Days, Black Week oder saisonalen Peaks wird RBF ein Standardtool werden, um Unternehmen schnell mit Wachstumskapital auszustatten.

Fazit: Revenue Based Financing als Wachstumstreiber

Revenue Based Financing ist mehr als nur ein Trend. Es ist eine echte Alternative zu Krediten und Investorenkapital, die es Gründern und Unternehmern ermöglicht, flexibel zu wachsen, ohne Anteile abzugeben.

Ob im E-Commerce zur Black Week, bei der Finanzierung von SaaS-Wachstum oder sogar bei M&A-Transaktionen – RBF schafft Spielraum, wenn klassische Finanzierungen nicht passen.

Für Unternehmer heißt das: Wer rechtzeitig prüft, ob RBF zum eigenen Geschäftsmodell passt, verschafft sich einen klaren Wettbewerbsvorteil – besonders in einer digitalen, schnelllebigen Wirtschaft.

FAQ – Revenue Based Financing / Umsatzbasierte Finanzierung

1. Was ist Revenue Based Financing?

Revenue Based Financing (RBF) ist eine Finanzierungsform, bei der ein Unternehmen Kapital erhält und die Rückzahlung über einen festen Prozentsatz des Umsatzes erfolgt, bis die vereinbarte Gesamtsumme erreicht ist. Vorteil: Flexible Rückzahlung ohne Anteilsabgabe.

2. Für wen eignet sich umsatzbasierte Finanzierung?

RBF eignet sich besonders für Startups, SaaS-Unternehmen, E-Commerce-Händler und digitale Creator mit wiederkehrenden, planbaren Umsätzen. Nicht geeignet für stark saisonale oder unregelmäßige Geschäftsmodelle.

3. Welche Vorteile hat Revenue Based Financing?

  • Flexible Rückzahlung an Umsatzentwicklung
  • Keine Abgabe von Unternehmensanteilen
  • Schnelle Bereitstellung von Kapital
  • Planungssicherheit durch feste Gesamtsumme

4. Welche Risiken gibt es bei RBF?

  • Höhere Kosten im Vergleich zu klassischen Bankkrediten
  • Nicht für alle Geschäftsmodelle geeignet
  • Rückzahlung kann bei schwankendem Umsatz unvorhersehbar sein
  • Anbieter prüfen sorgfältig Umsatzhistorie und Geschäftsmodell

5. Wie funktioniert RBF im E-Commerce?

E-Commerce-Unternehmen nutzen RBF, um kurzfristig Kapital für Lagerbestände, Marketingkampagnen oder Peak-Events wie Prime Day und Black Week zu erhalten. Rückzahlungen erfolgen flexibel über die erzielten Umsätze.

6. Kann Revenue Based Financing für M&A genutzt werden?

Ja. RBF kann Übernahmen finanzieren, ohne dass der Käufer starre Schulden aufnehmen oder Eigenkapital einsetzen muss. Die Rückzahlung erfolgt über die Umsatzentwicklung des übernommenen Unternehmens, was Flexibilität bietet.

7. Welche Anbieter gibt es für Revenue Based Financing?

International bekannte Anbieter sind Clearco, Capchase, Wayflyer. In Deutschland aktiv: Uplift1, re:cap, Banxware. Viele Anbieter nutzen APIs, um Umsatzdaten in Echtzeit zu prüfen.

8. Wird Revenue Based Financing 2026 wichtiger?

Ja. Durch digitale Infrastrukturen, wachsende Startups, E-Commerce-Boom und M&A-Transaktionen gewinnt RBF an Bedeutung. Auch in speziellen Events wie Prime Day oder Black Week wird die Nachfrage steigen.

Pecunia Flow Unternehmensberatung Dennis Kahl Münster Interview

Reverse Factoring hat sich zu einem wichtigen Tool der Absatzfinanzierung entwickelt. Wie gehen Einkaufsfinanzierer mit der Digitalisierung um? Die A.B.S Global Factoring AG hat auf diese Frage ihre eigene Antwort gefunden: Was es damit auf sich hat, verrät CEO Thorsten Klindworth im Kurzinterview.

Weiterlesen
Pecunia Flow Unternehmensberatung Dennis Kahl Münster Lagerfinanzierung

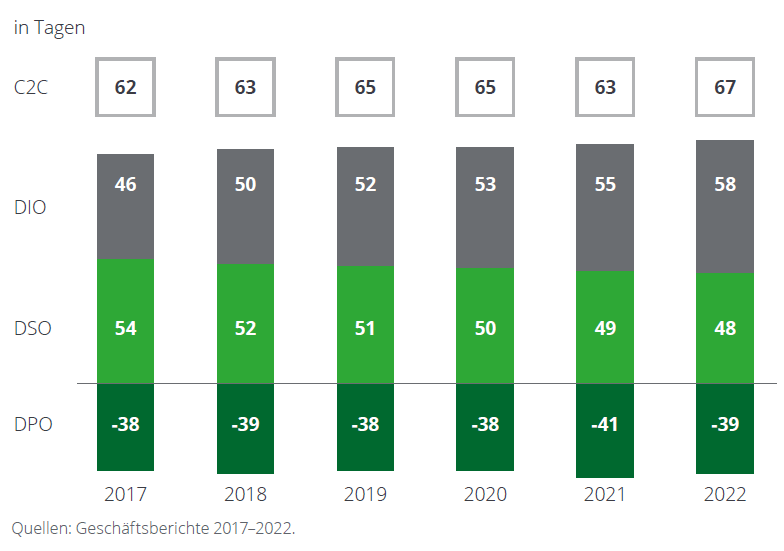
Bis Ende 2021 galt bei vielen Unternehmen die Devise: Geld am Kapitalmarkt ist günstig, Fremdkapital nahezu frei verfügbar. Unternehmen haben ihre Lagerbestände erhöht, um auch bei unzuverlässigen und unterbrochenen Lieferketten den Überblick über ihre Lieferkapazität zu behalten. Infolgedessen war die Sensitivität gegenüber gebundenem Kapital in vielen Unternehmen eher gering. Doch die Rahmenbedingungen haben sich inzwischen geändert. Der Krieg in der Ukraine, der im Februar 2022 begann, markierte einen Wendepunkt in den historisch niedrigen Kapitalkosten: Geld ist „teurer“ geworden und die Finanzierung wird immer schwieriger; nicht zuletzt aufgrund der hohen makroökonomischen Unsicherheit. Eine aktuelle Analyse der Deloitte GmbH Wirtschaftsprüfungsgesellschaft ergab, dass die durchschnittliche Kapitalbindungsdauer zunimmt. Der Haupttreiber hierbei sei der Lagerbestand (siehe Abbildung). Die Umfrage berücksichtigte verschiedene Branchen wie Automobil, Maschinen- und Anlagenbau, Groß- und Einzelhandel, Bauwesen und Gesundheit/Life Sciences.

Working Capital Lagerfinanzierung

Cash-to-Cash-Cycle: Kapitalbindungsdauer, Entwicklung 2017 bis 2022. Quelle: Working Capital Report 2023 – Die Renaissance des Working Capital Managements S.9, © Deloitte GmbH Wirtschaftsprüfungsgesellschaft.

Steigender Kapitalbedarf, teilweise schwächere Kapitalverfügbarkeit und steigende Zinsen erfordern nun eine Stärkung einer Finanzierung von innen heraus. Das Working Capital

Management ist dadurch im Jahr 2024 wieder zu einem der Kernthemen in Unternehmen geworden. Denn speziell in Zeiten wirtschaftlicher Krisen wird Kapital als knappe Ressource betrachtet und liquide Mittel stellen somit einen kritischen Erfolgsfaktor dar.

“Revenue is vanity, profit is sanity and cash is reality?”

Aktuell ist es wichtig, „die Notwendigkeit in eine Tugend“ verwandeln: Probleme entdecken, Prozesse optimieren und dadurch Liquidität und Profitabilität steigern, um damit Handlungsspielräume auch in einer Krisensituation zu schaffen. In der Praxis wird dafür die dynamische Betrachtung des Wertschöpfungsprozesses eines Unternehmens (Cash Conversion Cycle) als Mess- und Steuergröße eingesetzt. Diese zahlungsstromorientierte Perspektive konzentriert sich auf einer Kreislaufbetrachtung der liquiden Mittel: das in den Vorräten gebundene Kapital und die dadurch verursachten Zahlungsausgänge sowie der Rückführung der liquiden Mittel in das Unternehmen.[1] Die geplanten Maßnahmenprogramme sollten daher die Prozesse mit hohem Einfluss auf die wesentlichen Working Capital-Bestandteile adressieren.

Hohe Lagerbestände sollten bei steigenden Kapitalkosten abgebaut werden, ohne die eigene Lieferfähigkeit zu gefährden. Allerdings – und dies lehrten die Coronapandemie und die Wirtschaftslage rund um den Ukraine-Krieg – können knappe Lager zu Produktions- oder Auslieferungsstopps führen, wenn die Lieferkette unterbrochen wird. Die Weltmarktpreise für viele Rohstoffe erhöhen sich stetig und hat daher in den letzten Jahren in einigen Branchen ebenfalls eine Erhöhung der Vorratshaltung notwendig gemacht.

Eine Auslagerung von Teilen der Supply Chain, Produktengpässe sowie Verfügbarkeiten haben diese negative Entwicklung der Bestandsreichweite gefördert. Zusätzlich wird die Liquidität dieser Unternehmen durch eine hohe Kapitalbindung im Warenlagerbestand belastet. Vor allem produzierende Unternehmen – aber auch viele Händler – stehen daher vor die Frage, wie sie ihren freien Lagerbestand finanziert werden kann.

Gefragt sind dabei vor allem die Möglichkeiten der Innenfinanzierung. Laut einer Umfrage der DZ Bank und des Bundesverbands der Deutschen Volksbanken und Raiffeisenbanken ist sie die am zweithäufigsten nachgefragte Form der Unternehmensfinanzierung – direkt hinter einem regulären Bankkredit.

Auf dem Prinzip der Innenfinanzierung fußen auch objektbasierte Ansätze (Vermögensbasierte Finanzierung | Asset Based Finance) wie zum Beispiel die Lagerfinanzierung und stellt eine weitere Alternative zum Kontokorrent dar.

Lagerfinanzierung: Umlaufvermögen als Sicherheit

Bei einer Lagerfinanzierung wird das Warenlager bis hin zu Sachwerten für einen Kredit eingesetzt. Als Sicherheit dient dem Finanzierer der Wert Ihres Lagers. Dabei können sowohl Rohstoffe als auch fertige Produkte berücksichtigt werden. Bei einer klassischen Bankenfinanzierung wird dieses Potenzial häufig suboptimal verwendet.

Bei der Lagerfinanzierung bewertet der Finanzierer den aktuellen Lagerbestand. Dieser Wert gilt als Sicherheit für eine revolvierende Kreditlinie Das gebundene Kapital des Umlaufvermögens in Form von Waren und Vorräten wandelt sich in freie liquide Mittel in Form einer fortlaufenden Kreditlinie zu banküblichen oder besseren Konditionen um. Die so freigewordenen Mittel können für eine Unternehmenstransformation oder für zusätzliche Ertragsmöglichkeiten, wie z.B. die Nutzung von Boni, Skonti oder Sonderkonditionen genutzt werden. Im Gegensatz zu herkömmliche Finanzierungsformen wächst die Finanzierung mit dem Lagerbestand dynamisch und bedarfsgerecht mit.

Für die Vergabe dieses Spezialdarlehen sind primär die Werthaltigkeit sowie die Liquidierbarkeit der angebotenen Sicherheiten entscheidend.

Vorhandene Vermögenswerte entscheiden über eine Lagerfinanzierung

Bei der Lagerfinanzierung sind die werthaltigen Bestände eines Unternehmens das wichtigste Vergabekriterium und müssen daher strengen Anforderungen entsprechen. Beleihbares Umlaufvermögen sollte vor allem aus wertbeständigen und sekundärmarktfähigen Handelsgütern sowie werthaltigen Lagerbeständen bestehen. Verderbliche Waren sind von einer Beleihung dagegen grundsätzlich ausgeschlossen.

Ein weiterer Punkt, auf den die Finanzierungsgeber achten, ist die Umschlagshäufigkeit der Ware. Denn die Umschlagshäufigkeit gibt an, wie viel Ware grundsätzlich verkauft wird. Beträgt die Umschlagshäufigkeit z.B. ein Jahr oder länger, könnte das ein Anzeichen sein, dass der Lagerbestand nur schwer oder gar nicht zu veräußern ist. Außerdem ist es wichtig, dass die Ware frei von Rechten Dritter ist. Das heißt, sie darf nicht unter dem Eigentumsvorbehalt des Lieferanten erworben sein.[2]

Grundsätzlich muss das Umlaufvermögen, das für eine Lagerfinanzierung infrage kommt, folgende Eigenschaften aufweisen:

  • Fungible und freihandelbare Güter,
  • Lagerbestand mit regelmäßigem Umschlag (mindestens zwei Warenumschläge pro Jahr),
  • Auftragsbezogener Warenbestand.

Einzel- oder Eigenprodukte mit nur einem Abnehmer oder einem Absatzkanal eignen sich für eine Lagerfinanzierung dagegen nicht. Auch Waren mit einer Mindesthaltbarkeit von weniger als 12 Monaten (verderbliche Waren), sind für eine Lagerfinanzierung ausgeschlossen.

Liquidität statt Kapitalbindung

Während eine Einkaufsfinanzierung bei der Verlängerung der Kreditorenlaufzeit (DPO) ansetzt, greift die Lagerfinanzierung das im Rahmen des Wertschöpfungsprozesses gebundene Kapital (DIO) auf.

Das Modell eignet sich nicht nur dafür die Beschaffungsseite abzudecken, sondern lässt sich auch für eine ganze Reihe weiterer Anlässe einsetzen, z.B.:

  • Abfedern von Saisoneffekten oder Flauten,
  • Überbrückungsfinanzierung,
  • Aufstockung des Lagers für bessere Verfügbarkeit,
  • Investitionen in neue (digitale) Prozesse und Geschäftsbereiche,
  • Wachstumsfinanzierung,
  • Andere opportunistische Anlässe.

Damit können erste Veränderungen für eine erfolgreiche Neuausrichtung angestoßen werden. Die Finanzierungsvorauszahlung beträgt dabei je nach „Asset“ zwischen 50 % -80 % des Buchwertes (Loan-to-value). Die gewonnene Liquidität steht flexibel zur Verfügung und muss nicht zweckgebunden für Anschaffungen eingesetzt werden; zudem kann die bestehende Banklinie geschont werden

Eine Liebe auf dem zweiten Blick?

Eine Finanzierung des Warenlagers eignet sich besonders für mittlere und große mittelständische Unternehmen mit eigener Lagerhaltung. Da die Ware nach dem „pay as you earn“-Prinzip im Lager liegen bleibt, sollte allerdings ein ausreichender Versicherungsschutz bestehen.

Auf den ersten Blick mag eine Lagerfinanzierung aufgrund seiner restriktiven Voraussetzungen als unattraktiv erscheinen. Aber gerade dieses Finanzierungsinstrument bietet extrem viel Spielraum für Gestaltungsmöglichkeiten sämtlicher Unternehmensgrößen.

„Diese Modelle funktionieren, ohne dass die eigene Hausbank mit im Risiko ist.“

Vor allem in Verbindung mit verbreiteten Margenrastern wäre eine sogenannte Warehousing-Finanzierung eine bilanzschonende Alternative. Dabei wird vom Finanzierungspartner eine Lagerhandelsgesellschaft gegründet, die zu einem festgelegten Stichtag (Ultimo) die Warenbestände übernimmt. Das Unternehmen erhält im Gegenzug den bilanziellen Gegenwert des Umlaufvermögens ohne Abzüge. Die neue Objektgesellschaft mit dem Finanzierungspartner hat ausschließlich die Aufgabe, das Warenlager der Firma zu halten – die freie Verfügbarkeit der Bestände verbleibt weiterhin beim Unternehmen. Die betrieblichen Abläufe und technische Verwaltung bleiben unverändert. Das Unternehmen hat folglich keine Bankverbindlichkeit, sondern geht gegenüber der neuen Zweckgesellschaft eine sonstige langfristige Verbindlichkeit ein.

Auch die Struktur der Fristigkeiten verbessert sich durch diese Off-Balance-Finanzierungen entsprechend, was sich positiv auf weitere Kennzahlen und das Unternehmensrating auswirken kann. Unter bestimmten Umständen findet diese sonstige Verbindlichkeit bei der Ermittlung von Finanzkennzahlen (Financial Covenants) ebenfalls keine Berücksichtigung.

Ähnlich wie bei einem Sale and lease back-Verfahren, übereignet ein Unternehmen bei einer abgewandelten Borrowing-Base-Finanzierung seinen Lagerbestand, bleibt aber weiterhin Eigentümer.

Festzuhalten bleibt, dass unabhängig von bestehenden Konzepten eine strukturierte Finanzierung in Formen der assetbasierten Finanzierung die Eigenkapitalquote erhöhen und eine Finanzierungssicherheit bietet, die ein Kontokorrentkredit bei direkter Finanzierung nicht bieten kann.


[1] Vgl. hierzu u.a. Eitelwein/Wohlthat (2005), S. 417.

[2] Hat ein Unternehmen die Ware z.B. anhand einer Einkaufsfinanzierung beschafft, sollte dieser Prozess erfolgreich abgeschlossen sein.

Pecunia Flow Unternehmensberatung Dennis Kahl Münster Einkaufsfinanzierung STRATEGISCHER EINKAUF UND ERFOLGSPOTENZIALE Finetrading

“Im Einkauf liegt der Gewinn”. – Das ist eine bekannte Kaufmannsweisheit, die auch insbesondere heute ihre Gültigkeit wieder erlangt. Verhandlungsgespräche gewinnt meist derjenige, der eine klare Strategie und Zielsetzung verfolgt und diese auch nach außen kommuniziert – daran hat sich auch im Jahr 2024 trotz Krisenstimmung nichts verändert.

Weiterlesen
Pecunia Flow. Unternehmensberatung Dennis Kahl Münster Warenfinanzierung

Die Finanzierung von Waren ist für viele Unternehmen ein wichtiger Faktor, um erfolgreich am Markt agieren zu können. Die Warenfinanzierung bietet dabei zahlreiche Vorteile, die nicht nur den Einkauf, sondern auch andere Bereiche des Unternehmens positiv beeinflussen können. In diesem Blogbeitrag erfahren Sie, warum die Warenfinanzierung ein wichtiger Erfolgsfaktor für Unternehmen sein kann und welche Möglichkeiten es gibt, diese zu nutzen.

1. Einleitung

Die Beschaffung von notwendigen Finanzmitteln wird für mittelständische Unternehmen nach dem Niedrigzinsniveau künftig ein Überlebensthema. Die Umstellung auf andere Energieträger oder die die Anpassung von Lieferketten, um die Wettbewerbsfähigkeit zu erhöhen, sind nur ein Teil der Verpflichtungen für Unternehmen aus einer langen Liste. Einen gemeinsamen Nenner haben diese Aufgabe dennoch alle: Es wird von Unternehmen Kapital benötigt, um diese Herausforderungen meistern zu können.

Die Einkaufsabteilung eines Unternehmens spielt eine entscheidende Rolle für den Erfolg des gesamten Betriebs. Eine Warenfinanzierung kann dabei helfen, die Beschaffung von Waren und Dienstleistungen zu erleichtern und somit die Liquidität des Unternehmens zu schonen. Aber was ist eigentlich eine Warenfinanzierung? Wie läuft sie ab und welche Anlässe gibt es dafür? In diesem Blogartikel werden wir uns eingehend mit diesem Thema auseinandersetzen und zeigen, wie eine Warenfinanzierung Unternehmen erfolgreich unterstützen kann.

2. Was ist eine Warenfinanzierung?

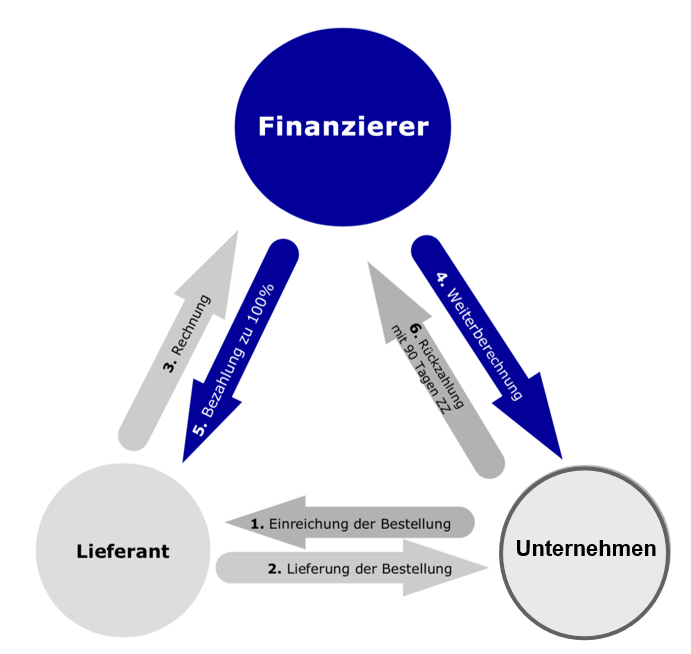
Eine Warenfinanzierung ist eine Möglichkeit für Unternehmen, ihre Liquidität zu schonen und den Einkauf von Waren zu finanzieren. Dabei wird die Finanzierung nicht direkt über das Unternehmen selbst, sondern über einen Finanzierungsanbieter abgewickelt.

Dieser übernimmt das Risiko, bezahlt den Lieferanten und verkauft direkt die Waren mit einem verlängerten Zahlungsziel an den Finanzierungsnehmer weiter. Die Waren werden vom Lieferanten an den Finanzierungsnehmer geliefert. Damit ist eine Warenfinanzierung lediglich ein bankenunabhängiges Handelsgeschäft.

3. Wie läuft eine Warenfinanzierung ab?

Eine Kreditlinie wird dem Abnehmer bei einer Warenfinanzierung nicht zur Verfügung gestellt. Die Mehrwerte werden rein aus dem Handelskonstrukt generiert, indem der Finanzierungsgeber Intermediär zwischengeschaltet wird. Hierfür werden jeweils zwei Kaufverträge geschlossen (mit dem Abnehmer und dem Lieferanten), die in einen Rahmenvertrag eingebettet werden. Dieser regelt die Konditionen für den Zwischenhandel. Das gesamte Konstrukt ist bewusst einfach gehalten und zeigt dennoch maximale Wirkung.

Pecunia Flow Unternehmensberatung Dennis Kahl Münster Ablauf Warenfinanzierung
Beschriftung XYZ

4. Welche Anlässe gibt es für eine Warenfinanzierung?

Eine Warenfinanzierung kann in vielen Situationen eine sinnvolle Option für Unternehmen darstellen. Beispielsweise bei saisonal bedingten Schwankungen im Absatz oder bei großen Bestellungen, die eine hohe Kapitalbindung erfordern würden.

Auch bei unvorhergesehenen Ereignissen wie Lieferengpässen oder Auftragsspitzen kann eine Warenfinanzierung helfen, um den Betriebsablauf aufrechtzuerhalten. Darüber hinaus ist sie auch für kleinere und mittelständische Unternehmen eine interessante Möglichkeit, um im Wettbewerb mit größeren Konkurrenten standzuhalten und um den bestehenden Finanzierungsmix zu ergänzen. So können nicht nur Einkaufsvorteile gehoben, sondern auch die finanzielle Flexibilität ausgebaut und das weitere Wachstum gesichert werden.

OPTIMIERUNG DES RATINGS UND KENNZAHLEN

Ein Unternehmen, das aufgrund des Handelsvolumens regelmäßig seine Kreditlinie bei der Hausbank beansprucht, erhält eine entsprechend schlechtere Bewertung.

Um dies zu verhindern, gehen immer mehr Unternehmen strategisch vor und sichern sich zur Entlastung ihrer Banken Kreditlinien für Waren. Der Effekt ist eine deutlich bessere Bonität und eine erhöhte Bereitschaft der Banken, für die Zukunft zusätzliche Finanzierungsangebote zu machen. In Situationen knapper Liquidität ist die Mittelbeschaffung deutlich schwieriger als in einer finanziell entspannten Situation. In diesem Zusammenhang sollten Unternehmen regelmäßig darüber nachdenken, trotz ausreichender finanzieller Mittel eine bankenunabhängige Finanzierungslinie für Waren in Anspruch zu nehmen.

LAGERUNG VON ROHSTOFFEN

In Zeiten der Rohstoffknappheit ist es wichtig, dass immer mehr Unternehmen ausreichend Rohstoffe beschaffen, um die Kundennachfrage zu decken. Die Warenfinanzierung dient dazu, einen ausreichenden Bestand zu ermöglichen, um zum richtigen Zeitpunkt und zum richtigen Preis einzukaufen und zugleich seine eigenen liquiden Mittel aufrechtzuerhalten. Ansonsten besteht immer das Risiko, dass die Bestellung aufgrund von Materialmangel nicht rechtzeitig erfüllt oder zu spät geliefert wird. Zusätzliche Kosten, die durch Vertragsstrafen oder gar die Verweigerung der Produktabnahme entstehen, können zu enormen Verlusten für das Unternehmen führen. Da der Einsatz einer Finanzierung für den Wareneinkauf die Verhandlungsposition beim Einkauf verbessert, können Sie in der Regel sogar einen zusätzlichen Einkaufsrabatt erhalten.

5. Was sind die Vorteile der Warenfinanzierung?

Kommt es im Zuge des Wareneinkaufs zu einem Ungleichgewicht zwischen Lieferant und Unternehmen, so hat das mehrfach auch Liquiditätsengpässe durch unterschiedliche Zahlungszielvereinbarungen zur Folge. Um sich die Vorfinanzierung der Waren dennoch leisten zu können und nicht unter Druck beziehungsweise in eine erschwerende Verhandlungsposition zu geraten, ist der Einsatz einer Warenfinanzierung ein probater Lösungsansatz. Die Bankenlinien werden entlastet, und Skontovorteile sowie Rabatte können vollständig genutzt werden. Durch den revolvierenden Einsatz des Modells zeigt sich ein optimales Zahlungsverhalten gegenüber den Lieferanten, was letztlich zu einer verbesserten und vor allem stabileren Positionierung gegenüber den Geschäftspartnern führt.

Eine weitere positive Eigenschaft der Warenfinanzierung ist die Flexibilität: Das Unternehmen kann je nach Bedarf entscheiden, welche Waren finanziert werden sollen und welche nicht. Dadurch kann es sich besser auf die jeweilige Marktsituation einstellen und schnell reagieren.

Die Vorteile einer Warenfinanzierung im Überblick:

  • Chance zur Annahme zusätzlicher attraktiver Großaufträge
  • Zusätzliche, schnell verfügbare Liquidität
  • Schnelle Bezahlung der Lieferanten mit Nutzung von Rabatten und Skonti
  • Schonung von Kreditlinien
  • Verkürzung der Zahlungsziele beim Lieferanten
  • Optimierung der Handelsposition
  • Optimierung von Working Capital
  • keine dinglichen Sicherheiten erforderlich

6. Was sind die Nachteile einer Warenfinanzierung?

Eine Warenfinanzierung kann für Unternehmen eine große Hilfe sein, um Liquidität zu schonen und Investitionen zu tätigen. Allerdings gibt es auch einige Nachteile, die beachtet werden sollten.

Auf diese Nachteile müssen interessierte Unternehmen achten:

  • Eine Warenfinanzierung eignet sich nur für Einkäufe, nicht zur Deckung laufender Kosten wie Miete oder Löhne.
  • Bei verspäteter Zahlung an den Finanzierer können hohe Verzugszinsen entstehen.
  • Die Finanzierer bieten die Warenfinanzierung nicht für alle Verkäufer und Branchen an. Zu den Ausschlusskriterien gehören z.B. Verkäufe an Privatpersonen oder der Handel mit verderblichen Waren.

7. Voraussetzungen für eine Einkaufsfinanzierung

Damit ein Unternehmen seine Waren über einen Handelsfinanzierer vorfinanzieren kann, muss es über ausreichende Bonität verfügen. Der Finanzierer prüft das Rating des Käufers, aus den die Entscheidung für oder gegen das Finanzierungsangebot und die Höhe der Konditionen hervorgeht. Im Gegensatz zu einem Bankkredit muss der Käufer jedoch keine zahlreichen Geschäftsunterlagen einreichen und keine Sicherheiten für die Finanzierung stellen.

8. Fazit: Wie eine Warenfinanzierung Unternehmen erfolgreich unterstützen kann

Die Warenfinanzierung hat sich in den letzten Jahren als eine erfolgreiche Methode etabliert, um Unternehmen bei der Finanzierung von Waren und Produkten zu unterstützen. Durch die Möglichkeit, Lieferantenrechnungen erst später zu begleichen, kann die Liquidität des Unternehmens geschont werden. Dadurch können Investitionen getätigt und die Produktion gesteigert werden, ohne dabei das Eigenkapital zu stark zu belasten. Eine weitere Möglichkeit ist die Finanzierung von Exportgeschäften, bei denen eine Vorfinanzierung erforderlich ist.

Auch für kleinere Unternehmen ist die Warenfinanzierung eine attraktive Option, um ihre Liquidität zu erhöhen und wettbewerbsfähiger zu werden. Insbesondere bei saisonalen Schwankungen oder unvorhergesehenen Ausgaben kann eine Warenfinanzierung sinnvoll sein.

Trotzdem sollten Unternehmen bei der Wahl eines Finanzierungsmodells sorgfältig abwägen und alle Vor- und Nachteile berücksichtigen. Insgesamt kann jedoch festgehalten werden, dass die Warenfinanzierung ein effektives Instrument zur Unterstützung von Unternehmen ist und ihnen dabei hilft, flexibel und schnell auf Veränderungen im Markt zu reagieren und sich somit langfristig erfolgreich am Markt zu positionieren.

Jetzt unverbindlich und kostenlos Finnzierungsanfrage starten

Pecunia Flow Unternehmensberatung Dennis Kahl Münster Inflationsrate

Experten erwarten vor dem Hintergrund des Ukraine-Krieges eine anhaltende steigende Inflation. Ohnedies nahm die Teuerung schon seit Jahresbeginn zu.

Weiterlesen
Pecunia Flow Unternehmensberatung Dennis Kahl Münster Globale Krisen verschieben die Prioritäten bei der Working-Capital-Finanzierung

Die COVID-19-Pandemie hat die Welt wie wenige Begebenheiten zuvor verändert. Viele Unternehmen müssen sich stärker mit der Finanzierung und der Struktur ihres Working-Capital befassen.

Umsatzrückgänge, unterbrochene Lieferketten und mangelnde Planungssicherheit sind die Auslöser. Nun ist die Wirtschaft mit einem massiven Anstieg der Rohstoffpreise sowie der Knappheit von Vorprodukten konfrontiert.

Weiterlesen